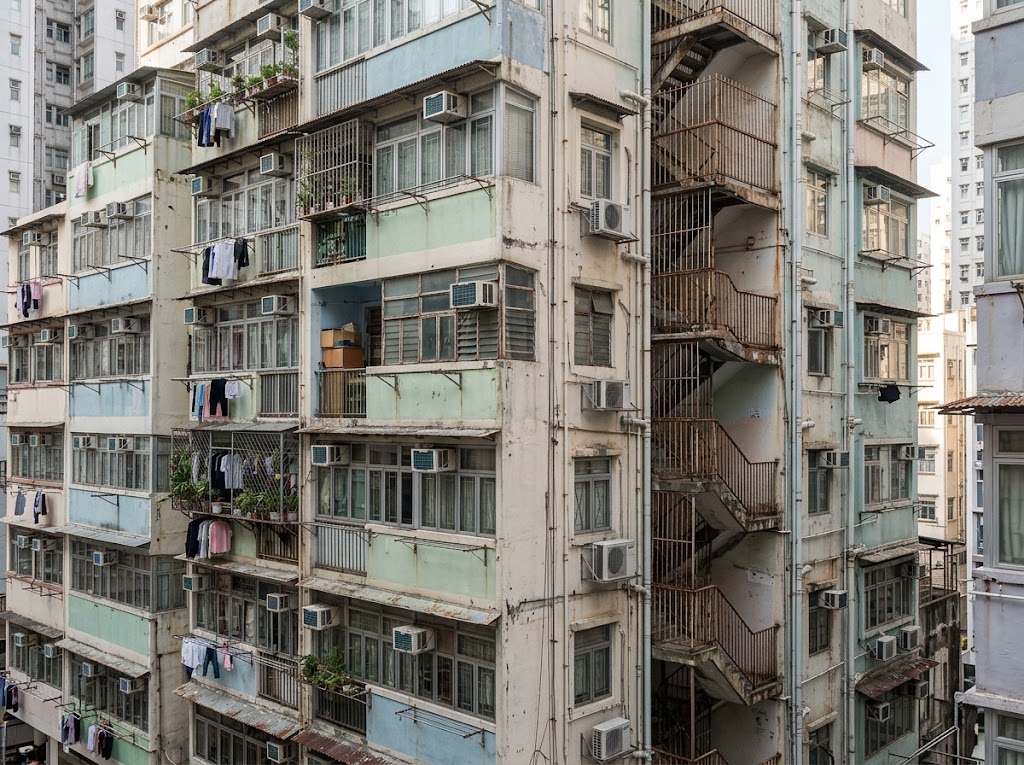
在香港上环、湾仔、西营盘、北角及油尖旺等成熟市区,不少楼龄三、四十岁以上的老牌单幢洋楼或商住综合用途大厦(Composite Building),凭借极高实用率、开扬高楼底及交通便利等优势,向来深受自住用家与长线收租投资者青睐。然而,这批落成于 1980 年代中前期的中高龄楼宇,普遍背负着一项极易被买家忽略的重大法定维修负担——香港法例第 572 章《消防安全(建筑物)条例》。
由消防处与屋宇署联合执法的第 572 章条例,强制要求 1987 年前落成的旧楼全面提升现代消防标准。若大厦未能在法定限期内落实改建工程,当局便会将该命令送交土地注册处注册备案,形成坊间俗称的“消防钉契”。本文为您全面剖析第 572 章的法定机制、旧楼消防工程代价、二手物业买卖中的权责划分,以及银行按揭审批的关键风控点。
一、 法定规管范畴:哪些旧楼受第 572 章规管?
《消防安全(建筑物)条例》(第 572 章)的规管对象界线分明,专门针对在 1987 年 3 月 1 日或之前由屋宇署首次批准建筑图则,或在该日期前已落成建好的两类目标楼宇:
- 综合用途建筑物(商住洋楼 / Composite Buildings):底层为地铺或商业用途(如写字楼、楼上铺、诊所),上层为住宅单位的商住混合大厦;
- 住用建筑物(Domestic Buildings):楼高超过三层的纯住宅楼宇。
依据条例第 5(1) 条及第 6(1) 条,执行当局会向大厦业主立案法团(负责公用部分)或个别单位业主(负责私有产权部分)发出具法律约束力的“消防安全指示(Fire Safety Direction)”,限期完成各项指定的法定消防安全改善工程。
二、 法定工程项目:旧楼空间与结构的现实困局
遵从消防安全指示绝非单纯添置灭火筒或应急手电筒,而是涉及大规模的建筑结构与机电改建工程,主要涵盖两大执法范畴:
1. 消防装置及设备(由消防处负责执法)
大厦公用走廊与后楼梯必须增设或全面翻新合规格的消防栓及喉辘系统(Fire Hydrant / Hose Reel System)、手动火警警报钟、紧急应急照明系统及自动切换后备电源等。
天台加装消防水缸——最棘手的空间死结:香港众多单幢旧洋楼或老牌商住楼,当年兴建时根本没有预留空间放置数千公升的消防水缸。传统消防法规要求水缸容量动辄需达 4,500 至 9,000 公升,很多楼龄逾 40 年的旧楼天台结构根本无法承受数吨重的水缸荷载,部分大厦天台更属顶楼业主私人专有产权,法团难以进入施工。虽然消防处近年推出了折衷弹性方案(例如准许改用 500 至 1,500 公升的折减容量水缸,或采用水泵直接供水模式),但聘请认可人士(AP)重新评估结构、公用走廊走喉穿墙及改建水泵房,工程依然极其繁复且索价不菲。
2. 耐火结构工程(由屋宇署负责执法)
屋宇署主要针对逃生通道的耐火时效执法,包括:所有直通单一后楼梯的住宅分户大门,必须更换为具备至少 30 至 60 分钟耐火效能并装有自动关门器的认可防烟门/防火门;彻底清理公用防烟廊与走廊的一切违规杂物;以及封闭未符合耐火规格的天井光井或气窗。
三、 改建代价:每户业主需要集资多少钱?
由于消防安全指示绝大部分工程均座落于大厦走廊、梯间、天台及机电房等公用部分,各项工程开支必须按照大厦公契(DMC)的不可分割业权份数,由全体业主共同分摊。
以一幢楼高十多层的单幢式老牌洋楼为例,聘请认可人士与注册消防承建商、加装公用立喉、消防泵房、后备发电机及全幢更换防火门,整项工程总合约金额普遍介乎 150 萬至 500 萬港元以上。分摊至各个住宅单位,每户集资金额往往由 5 萬至 20 萬港元不等;若底层地铺或楼上商用单位的份数权益出现争议,住宅业主所需摊分金额随时更高。
虽然市区重建局设有“消防安全改善工程资助计划(FSISS)”,合资格大厦每户最高可获指定金额资助,但在缺乏组织能力或长者业主偏多的旧楼中,由召开大会商讨到落实公开招标,往往一拖便是数年。
四、 田土厅“消防钉契”:二手买卖中的权责与争议
若大厦在接获指示后未能在限期内遵从(法定初定期限通常为 12 个月,可申请合理延期),当局便会将消防安全指示以注册摘要(Memorial)形式登记于土地注册处该物业的纪录内,形成正式的产权负担(即俗称的钉契)。
在二手物业买卖实务中,这极易衍生两大法律争议:
- 业权是否构成瑕疵? 依据香港法院确立的判例,针对大厦公用部分的法定维修通知或消防指示,本身并不必然等同于“业权有瑕疵(Defective Title)”,买家不能单凭大厦公用部分有消防令为由随便“踢契(取消交易兼索偿)”;
- 维修集资款项应由谁人负责? 这是买卖双方最常见的争拗点。法律关键完全取决于法团通过工程决议的时间点。若业主立案法团在双方签署临时买卖合约(临约)之前,已经正式开会通过工程集资决议,卖方依法必须在成交日前全数清缴该笔专项维修费;若决议是在签署临约后方才通过,依常规合约条款则通常由新买家承担。
五、 银行按揭审批现实:会否拒批或扣减估价?
买家在入市中高龄物业时,必须了解银行对“消防钉契”的审批尺度高度取决于大厦的管治现况:
- 设有正常运作法团并已落实招标:若大厦管理妥善,法团已聘用工程顾问、正向市建局申领资助或已有具体施工时间表,主流大型银行通常视之为一般例行大厦维修,按揭申请多数能顺利获批;
- “三无大厦”与长期拖延个案:若物业属于无业主立案法团、无居民组织、无物业管理公司的“三无大厦”,银行评估后认为大厦短期内根本无法履行法定指示,日后极可能面临当局检控或由政府承建商代为施工后加征惩罚性费用。此类物业的按揭申请极易被中大型银行直接拒批,或大幅调低估价 10% 至 20%,买家随时面临抬钱补首期上车的困局。
六、 买卖双方实务自保防坑清单
为免签约落订后陷入无底深潭般的维修争议或按揭难关,买家与业主在签署任何合约前应切实执行以下查核:
- 查册必须“查双份册”:进行田土厅土地查册时,除查验物业单位本身的土地登记册外,务必同时查阅大厦公用部分(Common Parts)的登记册,查明全幢大厦是否已被登记第 572 章消防指示或屋宇署修葺令;
- 查阅法团最新会议纪录:向卖方索取大厦立案法团过去 12 个月的常年及特别业主大会(AGM/EGM)会议纪录与财务报表,核实是否有尚未通过集资的大额消防工程项目;
- 在临约特别条款白纸黑字订明责任:在临时买卖合约内加入清晰特别条款,清楚订明“凡于成交日前由法团或政府命令所发出之任何消防及公用大型维修集资开支,均由卖方全数清还”,杜绝日后争端。