三层高的房子,有自己的天台、一小片花园,窗外望出去是山景而不是隔邻的高楼大厦——而每平方英尺的价格,还比市区同类单位低。这就是新界村屋的吸引力,而且这份吸引力是实在的。每逢市区楼价升得比买家的负担能力更快,村屋的关注度就会上升,因为「同样的钱换到多少空间」这条算式,实在很难反驳。
但村屋并不等于「便宜版的私楼单位」。它的业权性质不同,大部分是在另一套监管制度下兴建,而且牵涉一系列市区单位不会遇到的实际问题——法定通道、排污、建筑物是否合法、按揭能否批出。把两者当成同一回事的买家,往往就是最后出事的一群。以下是签任何文件之前,值得逐项走一遍的框架。
村屋吸引在哪里——风险又实际在哪里
好处很容易说清楚。同样的预算,通常可以买到更大的实用面积,而且往往分布在几层楼;不少更附有天台或花园——这些在市区是要付出高昂溢价才有的。密度低、采光一般都不错、停车位也较少要争;村落社区的生活氛围,对很多人来说本身就是加分。对有小孩的家庭和可以远程工作的人而言,「通勤时间」与「居住空间」之间的取舍,近年明显向村屋倾斜。
真正的风险,其实不是楼龄旧或地点偏远——这两样你看得见,也可以在议价时反映出来。风险在于看楼当天看不到的东西:实际建成的结构跟批准图则是否一致、地权状况能否支持一次干净的转让、你有没有法定权利行经那条路走到自己家门前,以及银行愿不愿意以你能接受的条件承按。这几项全部都可以查证,但没有一项会自动查好。
先看地,后看楼
新界大部分村屋属于「新界豁免管制屋宇」。它们是在获豁免遵守《建筑物条例》某些规定的前提下兴建,主要文件是地政总署发出的「豁免证明书」——而不是市区楼宇那张由屋宇署发出的「入伙纸」(占用许可证)。所以请把索取豁免证明书和批准图则,当成必做动作。如果卖方拿不出来,那不是文件手续上的小麻烦,而是一个实质缺口。
然后看土地本身。新界地段一般以「集体政府租契」或个别的政府批地文件持有,而地段会有指定用途——农业用地和屋地并不是同一回事。房子座落在仍然划为农业用途的土地上,而未办理换地或修改租契条款,就是违反地契。这是业权问题,不是外观问题,而且往往会在最不合时宜的时刻爆出来。
还有一项限制,重复地令买家跌倒。原居民依「小型屋宇政策」兴建的房屋,通常附有转让限制:在指定年期内,未经地政总署书面同意(很多情况下还需补地价),不得出售。如果同意书未取得、补价未缴付,这宗交易可能根本无法顺利完成。你的律师应该从土地注册处纪录和批地条款中,确认清楚实际状况——而且要在你付出大笔款项之前做,而不是等到临近成交才手忙脚乱。
违例建筑工程:最常见的「拉倒交易」原因
天台加建、玻璃檐篷、多加一层、地面单位向花园方向扩建、车位改成居住空间、往下挖出地库——这类加建在村屋非常普遍,而其中不少属于违例。村屋享有的豁免是局部的,不是全面的。任何超出批准图则或许可尺寸的构筑物,仍然可被追究:地政总署可视之为违反地契,屋宇署亦可依建筑物管制制度处理。
从商业角度看,最要紧的后果是「入纸」。一旦有命令或警告注册在物业之上,它就会在土地查册中以权益负担的形式出现。你的银行会看到,将来每一个买家和他的律师也会看到。实际影响可以是按揭成数被削减甚至拒批、一张拆除及还原的账单,又或者是一个明显较难按你买入价转手的物业。
所以请认真做比对:把批准图则放在实物旁边,逐层核对。如果有明显加建,值得聘请认可人士或建筑测量师,给你一份书面意见。至于「这样已经几十年了」这种安慰说法,请如实理解它的性质——那是对过去的观察,不是法律立场。时间不会令违例构筑物变成合法。
通道、水电与排污
法定通道是最常被「假设」而非「查证」的一项。你驶进来的那条小路,可能穿越别人的私人土地。长期以来的非正式使用,跟一项已注册的「通行权」是两件事;一间没有稳固法定通道的房子,难以融资、难以转售,而如果邻居某天态度转硬,补救的代价可能不小。请把通道路线对照地段界线和已注册的地役权,逐段查清。
水电同样要抱怀疑态度。接驳公共水电是常见但并非必然;有些村屋依靠水井,或与邻近地段共用供水安排,而共用安排靠的是善意——这份善意未必会在业主易手后延续。排污是更实际的问题:许多村屋并未接驳公共污水渠,而是使用化粪池及渗水井系统。保养得宜的话运作良好,但保养和定期抽渠是你的责任、你的开支;而在密集的村落环境中,系统失效既难受又难处理。
最后,也要留意「另一个方向的水」。地势低洼、邻近河道的村落,在大雨时可能出现水浸。请在建筑物本身找线索——加高的门槛、地面层修补过的饰面、外墙的水渍痕迹;也不妨向住得较久的邻居打听。若有任何疑虑,宁可把排水工程预先计入预算,而不是抱着侥幸心态。
按揭、估值与保险,要提早处理
银行对村屋的态度,比市区单位保守得多,而理由正是上文所有内容的延伸:业权复杂、违例加建普遍、通道不确定、二手市场较薄。实际结果可能是较低的按揭成数、较短的还款年期、更严格的估值审视,又或者对某间屋、某条村直接拒批。从银行角度看这并不算不合理,但它改变了村屋交易应有的次序。
结论很简单:把融资这一步提前。在付出任何具规模的订金之前,先向真正有做村屋按揭业务的银行取得初步估值和原则性意见——而不是签了临时买卖合约,才发现资金缺口。保险也是同样逻辑:保险公司会问及结构、斜坡和水浸历史,而这些问题要认真答好,是需要时间的。
持有之后:维修、斜坡,以及没有管理公司
没有大厦公契、没有管理公司、没有管理费——这常常被列为优点,就现金流而言也确实是。但同时意味着,没有其他人会替你修屋顶、油外墙、通渠或重铺那条私家路。请由第一天就订下一个实际的年度维修预算;村屋四面受风雨,而香港的天气并不温柔。
斜坡值得单独一提,因为太容易被忽略。当房子座落于人造斜坡或护土墙之上、之下或其上方,总有人要负责维修该项构筑物,而斜坡工程的费用可以远超一般维修。请确认斜坡是否已登记为斜坡构筑物、落在谁的地段范围内,以及你的业权附带什么维修责任。成交前把答案拿到手,而且要书面确认。
一个行得通的查证次序
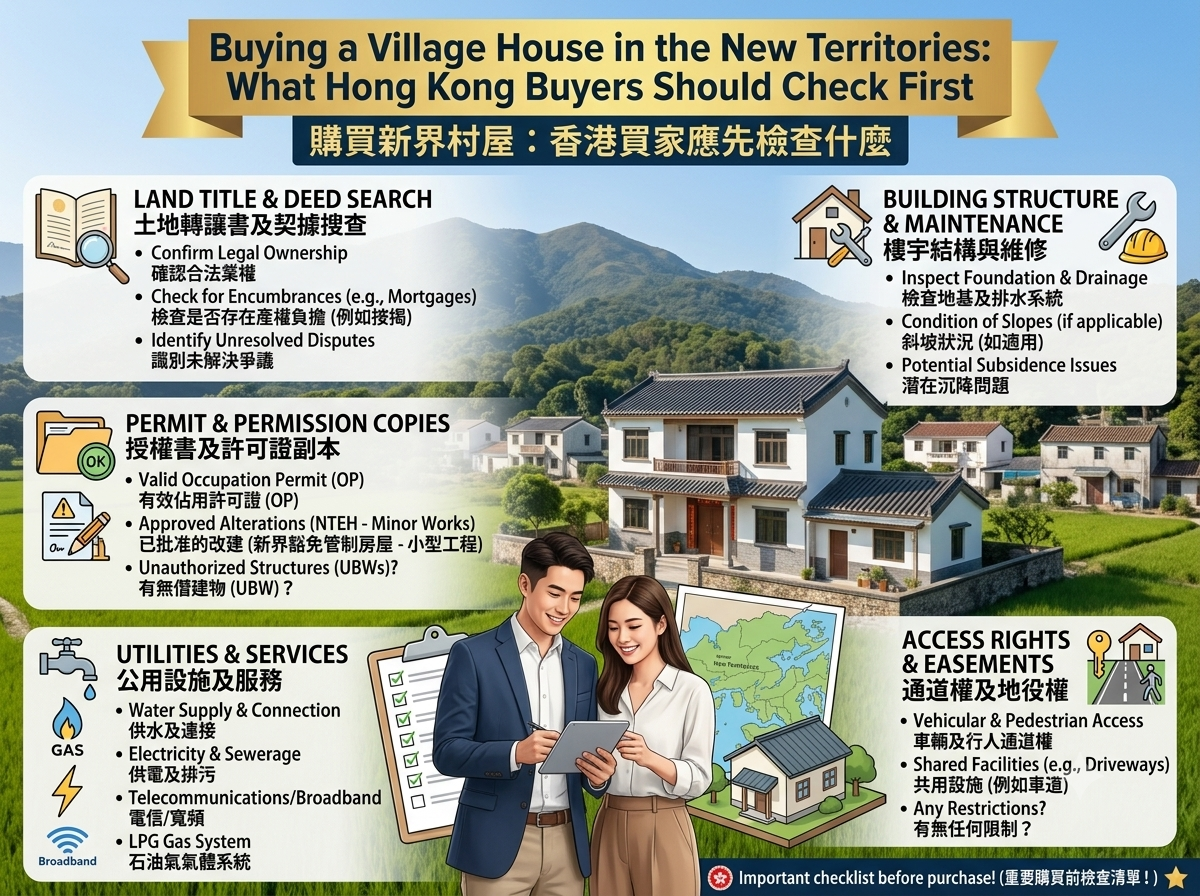
把工作排好次序:先做便宜的查证,最后才作出昂贵的承诺。由土地查册开始,一并审视政府租契或批地条款、豁免证明书和批准图则,并且委任真正熟悉新界业权的律师——这不是一般楼宇转让那么简单。同一时间,就估值和条款先与银行摸底。之后才做实地检视、对照图则;若结构有改动,请带上测量师或认可人士。当业权、结构、通道和融资四项都站得住脚,才签临时买卖合约。
小结
村屋可以是相当出色的选择:更多空间、更好采光、更大自主,而且入场门槛低于市区同等面积。但它绝对不是一项「可以少做功课」的买卖。查清地权状况与任何转让限制、把建筑物与批准图则对照清楚、确认法定通道与排污安排,并在承担责任之前先取得银行的看法。做足这些功夫的买家,一般能享受到村屋的好处;跳过这些步骤的买家,往往是接手了别人的问题。