在香港,偶尔会见到一些放盘标明「银主盘」,叫价比同一座楼的近期成交明显低,而描述又出奇地简短。对于连续几个月在正常放盘上争盘失手的买家而言,拍卖物业看来像是一条等待已久的捷径。
有时确实如此。但香港的拍卖买卖,跟一般成交运作的规则并不一样,而几乎所有条款都是倾向卖方的。你看到的折让并非市场失效,而是风险转移到你身上的代价。本文说明拍卖物业从何而来、你放弃了哪些保障,以及分辨「真机会」与「贵教训」的关键查核。
香港物业为何会流入拍卖场
最为人熟悉的是银主盘。当借款人断供,贷款机构可根据按揭行使卖楼权,变卖物业以收回欠款。银行与财务公司普遍希望过程公开、有据可依,因此这类物业多数以公开拍卖方式出售,而非私下转让。
拍卖亦源于争议与法律程序。联名业主对物业的处理无法达成共识,最终可能由法庭下令出售;离婚诉讼亦会产生同样结果。遗产执行人有时刻意选择拍卖,正是为了证明已取得市场上可得的最佳价格。公司被委任接管人或清盘人后,物业资产通常亦以拍卖处理。另外,根据《土地(为重新发展而强制售卖)条例》并购的地皮须经法庭命令拍卖,不过那多数是整幢旧楼,而非单一单位。
值得一提的是,香港政府卖地亦以招标或拍卖进行,但那是面向发展商的另一个场域。与一般买家相关的,是拍卖行与大型代理定期举行的住宅、商业及车位拍卖,并附有公开的拍卖目录。
「现状出售」的真正含义
香港几乎所有拍卖物业都以「现状」(as is)出售,而这几个字的份量远比表面看来重。卖方不会就单位的实际状况、所述面积是否准确、有否违例建筑工程,或照片中的装置在成交时是否仍然存在,作出任何承诺。
银主的处境本身就很尴尬:它从未住过该单位,甚至可能从未入内,实在无法诚实地保证什么。因此拍卖条款会刻意剔除买家在一般交易中理应获得的保障。业权保证通常有限;律师平日会提出并期望得到答覆的业权查询(requisitions),往往被限制甚至完全排除。个别物业附带的特别条款会优先于一般条款,而真正重要的免责安排,通常就藏在那里。
最关键的是,你可能是在没有空置交付的情况下买入。如果前业主或租客仍然占用单位,收楼就变成你的问题、你的诉讼费、你的延误。有些物业会明确说明这一点;有些则只字不提,而沉默本身就是警号。
举牌之前必须完成的查核
一般买卖可以分几星期逐步完成的调查,在拍卖中必须全部在举牌之前做完,因为落槌之后已无任何可商议的空间。
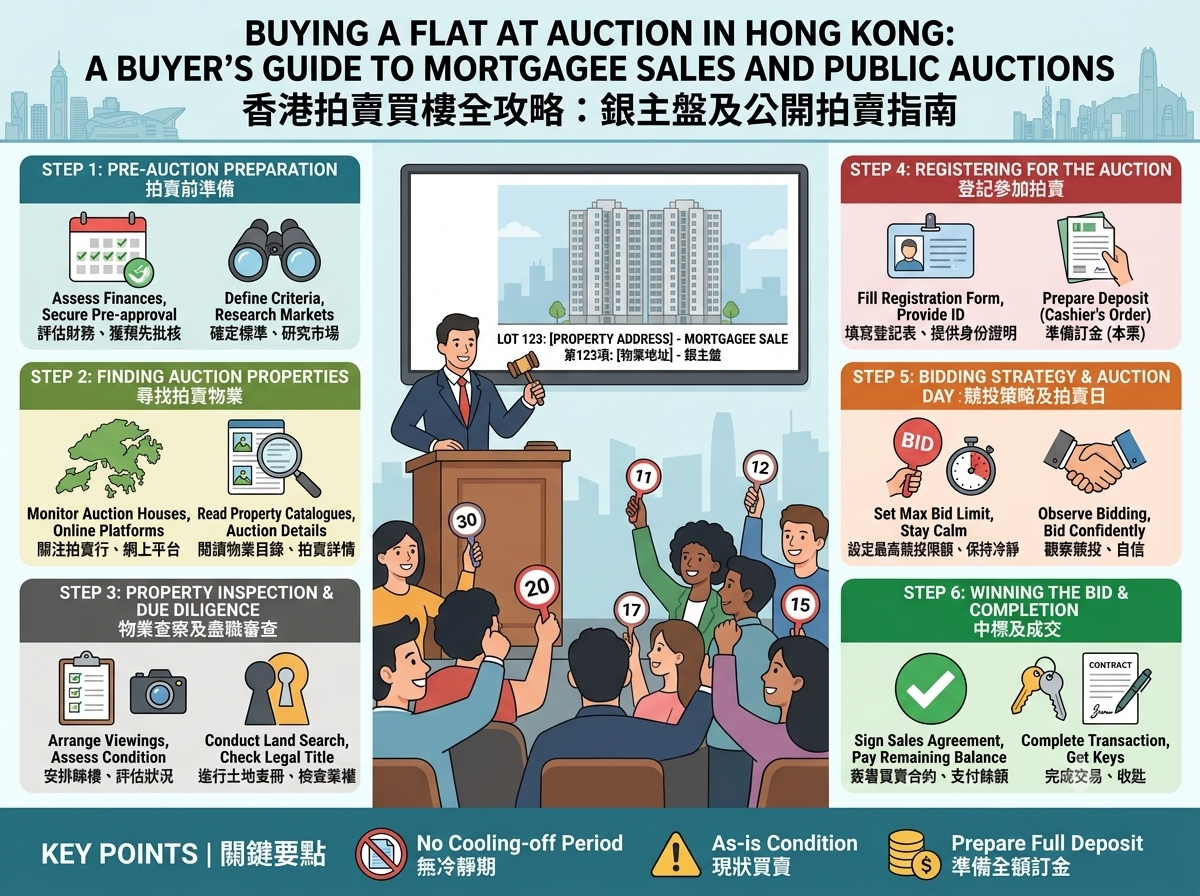
首先,尽早取得拍卖详情与买卖条款,交给处理过拍卖个案的律师审阅。这份文件不能只是扫一眼。请具体问清楚:业权保证的范围、业权查询是否受限、成交期限,以及未清缴费用由谁承担。
到土地注册处进行查册。查册会显示登记业主、按揭与押记,以及任何已登记的负担、法庭命令或注册摘要。细阅大厦公契,并在可能的情况下向管理处查询管理费欠款及大厦维修的特别征费。附着于单位的未清款项,实际上可能落在新业主头上,而长期无人打理的单位,正是最容易累积这些欠款的一类。
向屋宇署查核有否未完成的命令、通知或已登记的违例建筑工程。一个仍然背负清拆命令的单位,与一个没有的单位是截然不同的两回事,而遵办命令的成本,会落在期限届满时的业主身上。
如果出售源于遗产或法庭命令,务必确认卖方确实有权出售——遗产承办书或相关法庭命令——并且涵盖正在拍卖的物业。这份文件应由你的律师亲自过目,而不是相信拍卖目录的说法。
看楼往往是最困难的一环。参观可能只限一个指定时段、只限公用地方,甚至在单位有人占用时完全无法安排。若无法入内,请以合理的最坏情况估算:厨房、浴室、电线与窗户全部更换,再加上清理遗留物品的费用。如果获准入内,带测量师或有经验的装修师傅同行,这笔钱绝对值得花。
订金、期限与按揭风险
财务安排正是新手最容易失手的地方。落槌一刻即须支付订金,通常以银行本票支付,并即场签署成交备忘录。这里没有冷静期,也没有一般临时买卖合约中「挞订」了事的安排。一旦未能完成交易,你不但会被没收订金,更可能要为卖方的进一步损失负责。
更关键的是,拍卖合约并不以你成功取得按揭为条件。成交日期由买卖条款订明,而且往往比一般成交的时间表更短。无论银行如何处理,你的资金安排都必须配合这个期限。
因此,估值是最大的风险。银行是按自己的估值放款,而不是按你的中标价;而对于有占用问题、违例建筑工程、面积极小、间隔特殊,或楼龄较高而没有电梯的单位,银行会格外审慎。拍卖前应与不止一间银行商谈,说明具体物业及地址,了解他们愿意与不愿意承接的范围。一份泛用的原则性批核,与针对这个单位的具体指示,并不是同一回事。
预算也要看得比中标价阔。拍卖买卖同样需要缴付印花税;成交价之上通常还有拍卖行佣金。再加上律师费(拍卖个案一般收费较高)、装修费,以及若占用问题未解决时的收楼诉讼预备金。一个看来明显便宜的单位,这些成本很快便可把差距填平。
拍卖当日:流程与纪律
首先是登记:出示身分证明,并按拍卖行指定的形式准备订金票据。若你无法亲身出席,应预先问清楚是否接受代理人或电话出价,以及拍卖行需要你提供哪些书面授权。
每件物业都设有底价,而底价通常不会公开。若出价未达底价,物业便会流拍——而机会有时正在此处出现,因为流拍物业其后经常可以私人洽购,条款有时亦较有商量余地。竞价按既定的加价幅度进行,落槌即成合约,没有任何反悔的空间。
最重要的纪律,是预先定下自己的上限并写下来。由你的可借贷金额、装修预算,以及同一小区同类单位的实际成交价倒推,然后为你所放弃的保障扣减一个安全边际。先以纯旁观的身分出席一两场拍卖、不作登记竞价,是香港买家能得到的最廉宜的教育。
拍卖物业适合特定类型的买家:资金充裕、能承受不确定性、愿意动手装修,并且有耐性处理可能出现的收楼问题。对于已把借贷能力用到尽的首次置业者,它的适合程度就低得多。
小结
在香港,拍卖折让是卖方把风险转移到你身上的补偿——业权、状况、占用与融资上的风险。如果你已完成查册、与律师一起读完买卖条款、确认银行对这个单位实际愿意批出多少,并且订下不会逾越的上限,拍卖可以是一条相当有效率的入市途径。若上述任何一环欠缺,较安全的选择仍然是一般的买卖。