大部分香港租约都以应有的方式结束:租期届满、交还锁匙、业主扣除墙身损耗后退回按金。少数不欢而散的个案,情节却往往如出一辙:租金突然断供、讯息石沉大海,而业主此时才发现,自己一直以为拥有的补救办法,并非法律真正赋予的补救办法。
这是业主最迟研究、却最需要了解的一环,也是直觉最容易出错的一环——看似最快的方法,通常会把一宗简单的欠债,变成抗辩、反申索,最坏的情况甚至变成刑事投诉。以下是香港的实际程序:法律无论你有没有要求都会写进租约的条款、哪一类申索应由哪一个机构审理、哪两份文件决定你能否入禀,以及一宗欠租个案的真正代价。本文属一般资讯,并非法律意见。
业主绝对不应做的一件事
自行换锁,是香港租务中代价最高的捷径。《业主与租客(综合)条例》(第7章)第119V条订明,任何人非法剥夺租客对处所的占用权即属犯罪,可被罚款,情节严重者更可监禁。在单位仍有人居住期间强行进入,也可能触及《公安条例》(第245章)第23条。无论哪一种,都不是与租客商讨3个月欠租的有利位置。
例外情况存在,但范围很窄。若租客确实已弃租——单位空置一段有意义的时间,也没有留下值钱物品——法律或会承认业主有权视租约为终止并自行重新进占。风险在于租客可能于数月后重新出现,指业主非法进占,并声称财物失窃;要就一个你独自进入的单位证明「里面本来没有东西」,几乎不可能。即使弃租看来明显,仍应先记录单位状况,并循正式程序处理。
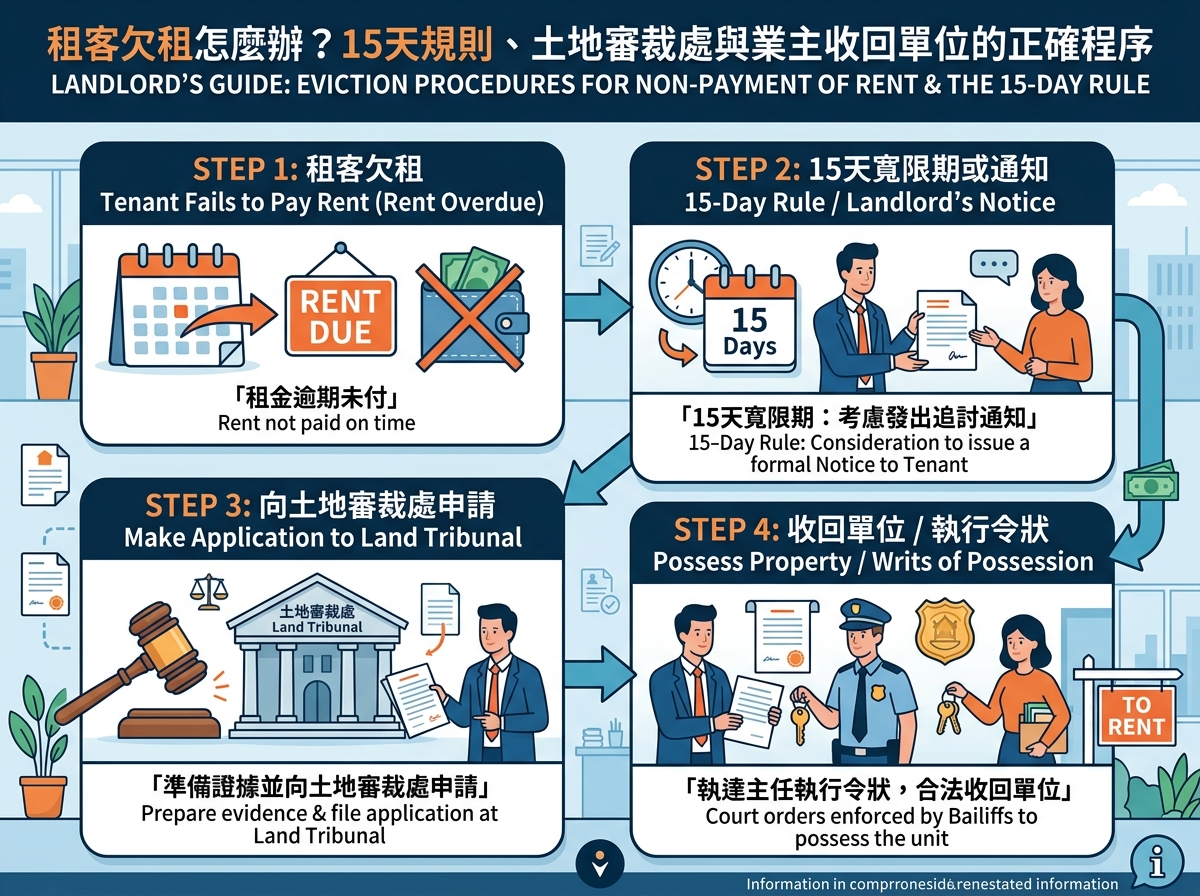
每份住宅租约内置的15天规则
大部分租约都载有没收租权条款,即租客欠租时业主有权终止租约及重新进占。不少业主并不知道,即使文件没有写明,法律也会补上这一条。
就2002年12月27日或之后订立的住宅处所租约,第7章第117(3)条在租约中隐含两项内容:租客须于到期日缴付租金的契诺,以及租金在到期日起计15天内仍未缴付即可没收租权的条件。至于非住宅处所,若文件没有明订缴租契诺,第126条的作用大致相同。换言之,租金逾期15天后,业主一般已有权视租约为被没收,并循法律途径收回单位。
但必须看清楚这项权利的界线。它是终止租约、并向法院或审裁处申请管有令的权利,而不是自行收回单位的权利。15天只是启动法律程序的起点,并不会缩短程序。
两类申索,两个不同的审理机构
欠租个案中,业主通常想要两样东西——钱和单位——而香港的处理途径并不相同。单纯追讨欠租属金钱申索,按金额决定审理机构;要收回单位则属行使没收租权,须向土地审裁处提出,或在限额之内向区域法院或高等法院原讼法庭提出。原讼法庭的司法管辖权虽然没有上限,但一般不会受理应由较低层级机构审理的申索。
| 你要追讨的是 | 申索应提交至 | 限额 |
|---|---|---|
| 只追讨欠租 | 小额钱债审裁处 | 75,000港元或以下 |
| 只追讨欠租 | 区域法院 | 75,000港元以上至3,000,000港元 |
| 只追讨欠租 | 高等法院原讼法庭 | 没有上限 |
| 收回单位连同欠租 | 土地审裁处 | 第7章及普通法下的司法管辖权 |
| 收回单位连同欠租 | 区域法院 | 欠租3,000,000港元以下,且应课差饷租值320,000港元以下 |
| 收回单位连同欠租 | 高等法院原讼法庭 | 没有上限 |
若租客并无可争辩的抗辩理由,简易判决及中期付款等程序可让业主毋须等候正式审讯便取得命令。个案是否符合条件应由律师判断,但业主至少应知道有此选项。
业主最常过虑的一种抗辩,是维修理由——租客因漏水未修而停止交租。香港法院一向视租客缴付租金的责任,独立于业主在租约下的责任,Charmway Development Ltd v Long China Engineering Ltd 一案正是这个重点。租客若有真正投诉,可自行提出申索;扣起租金并不是提出投诉的方法。
决定你能否入禀的两份文件
两项行政手续在租约开始时成本极低,却决定业主在租约结束时能否执行权利。省略任何一项,都是香港租务中最常见的自伤。
为租约加盖印花
根据《印花税条例》(第117章)第15条,须课印花税的文书——包括租约——不得在民事法律程序中接纳为证据。未加盖印花的租约实际上无法执行:你无法把它呈交审裁处,以证明租客欠你多少租金。事后补加印花是可行的,须缴付印花税连罚款,但那意味着在时间压力下付出更多。
CR109表格
住宅处所业主应在租约签立后1个月内,向差饷物业估价署署长提交《新租出或重新租出通知书》(CR109表格)以供加签。若没有加签,住宅处所业主无权根据该租约提起追讨租金的法律诉讼。错过1个月期限的业主,其后仍可在缴付310港元费用后补交——金额不高,但必须先处理,申索才能推进。
解除没收租权:租客的第二次机会
即使没收租权程序完备、准备充分,租约也未必就此终止。租客若在法院订明的期限内清缴所有欠租及业主的法律费用,可获解除没收租权:租约复效,租客留下。有关酌情权源自《高等法院条例》(第4章)第21F条;一般而言,除非有充分理由,法院在同一份租约期内只会给予一次。
这改变了整件事的意义。首次欠租的结局,往往不是单位变回吉屋,而是租客清缴欠款、业主取回讼费、租约继续——以商业角度而言完全可以接受,但前提是你及早展开程序,欠款仍在租客能力范围之内,你的费用也仍然有限。
收回单位:令状、执达主任与扣押租客财物
判决只是一纸文件。把它变成一个空置单位或真正到手的金钱,是另一个步骤,由执行法院及审裁处命令的公职人员——执达主任——处理。要收回单位,业主须申请管有令状,由执达主任代业主收回单位;要追讨金钱,则可申请扣押债务人财物令状,查封债务人的货品及财产。
另一条途径是扣押租客财物。根据第7章第III部,业主可单方面向区域法院提出申请,并以订明格式的誓章或非经宣誓而作的声明支持,申请扣押令状,授权查封、扣留及出售租出处所内的可动货品以抵偿欠租。申请毋须通知租客,正正是为免租客先行转移资产。这项工具对商用处所远比住宅有用——商户会留下存货与设备,而住宅单位内的物品通常抵不了多少。
执行程序也是先付钱、后回本。申请人须就执达主任的开支及保安员服务预缴按金,每次执行都会从中扣除一部分;尝试次数愈多,成本愈高,而这些费用只有在执行成功、变现所得足以同时偿付判定债项时才收得回来。业主若在考虑是否追讨一笔小数目,应诚实地把这一项计进去。
租务数据看欠租的实际代价
市场数据,2026年9月。上文的法律框架不会过时,本节的数字则会,列出只为量化问题的金额。
公开的市场成交纪录显示本周有两宗港岛租务成交。西营盘一个新落成项目的一房单位,实用面积278平方呎——项目2026年3月起入伙,共161个单位,实用面积由177平方呎至666平方呎——以每月22,500港元租出,折合实用呎租约81元,于2026年9月11日录得。鲗鱼涌一个2003年7月落成屋苑的两房单位,实用面积611平方呎,以每月26,000港元租出,折合实用呎租约42.6元,于2026年9月10日录得。以上是个别成交,并非市场平均数。
按惯常的2个月按金计算,这两份租约的保证金分别为45,000港元及52,000港元——此为我们根据上述租金自行计算,未计管理费或水电按金。2个月按金只能覆盖2个月欠租,其余一概不能覆盖:15天期限至入禀之间的空隙、轮候聆讯的时间、法院给予租客解除没收租权的期限、执达主任按金,以及重新放租期间的吉屋损失。按金是局部缓冲,而不是补救办法——这正是应在第16天行动、而非拖到第4个月的最有力理由。
放盘租金数据则说明吉屋的代价。一个公开放盘平台的市场放盘数据显示,西半山2026年9月的平均叫租为每平方呎实用61港元,较上月的63港元下跌约3%;另一个公开放盘平台于2026年9月11日在其自订的西半山分区内,显示149个住宅放租盘。两个平台的分区界线各有不同,也与PropMark的分区划分不同,因此两组数字应并列阅读,不应相加;地区平均数只宜作为参考锚点,绝不应用作个别单位的估值。
从规模看,公开成交数据录得香港过去3年约82,130宗租务登记,对比约217,048宗买卖。这只是单一资料库的覆盖范围,并非官方总数,但足以说明:在这个体量的市场中,出现若干宗欠租是统计上的必然,而不是运气不好。
在租约开始前降低风险
趁双方关系融洽时,立即为租约加盖印花并提交CR109表格。确保文件载有明订的没收租权条款、租客可行的通知地址,以及逾期缴租的利息条款——香港法院曾执行租金及其他欠款的利息条款,Luvpa Ltd v Honor City HK Pharmacy Ltd 一案便是例子。若租客的还款能力较薄弱,可考虑担保人或预缴更长期的租金;上述西营盘租务成交的租客正是一名非本地学生,以年付方式缴租,这是市场对同一风险的回应,不过该宗个案源于开学前放盘供应紧绌,并非普遍惯例。最后,保存银行纪录、收据及注明日期的往来文件。
重点总结
香港为业主提供了一套行之有效的欠租补救办法,但每一项都要经过法院或审裁处,每一项都假设你在租约开始时做好了行政基本功。租金逾期15天,租约即可被没收;追讨金钱与收回单位分属不同机构;租约未加盖印花或CR109未获加签,两者都会在起步前被叫停;而租客也很可能补回欠款并继续住下去。及早行动、文件齐备,并把按金视为缓冲而非解决方案。