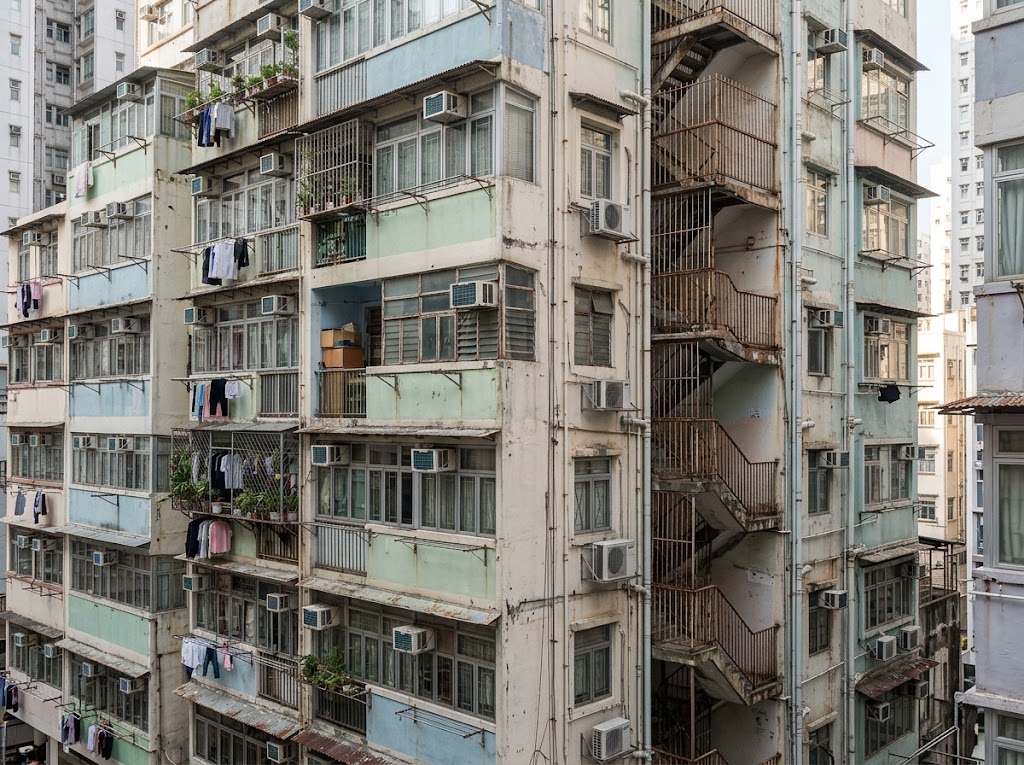
在香港上環、灣仔、西營盤、北角及油尖旺等成熟市區,不少樓齡三、四十歲以上的老牌單幢洋樓或商住綜合用途大廈(Composite Building),憑藉極高實用率、開揚高樓底及交通便利等優勢,向來深受自住用家與長線收租投資者青睞。然而,這批落成於 1980 年代中前期的中高齡樓宇,普遍背負著一項極易被買家忽略的重大法定維修負擔——香港法例第 572 章《消防安全(建築物)條例》。
由消防處與屋宇署聯合執法的第 572 章條例,強制要求 1987 年前落成的舊樓全面提升現代消防標準。若大廈未能在法定限期內落實改建工程,當局便會將該命令送交土地註冊處註冊備案,形成坊間俗稱的「消防釘契」。本文為您全面剖析第 572 章的法定機制、舊樓消防工程代價、二手物業買賣中的權責劃分,以及銀行按揭審批的關鍵風控點。
一、 法定規管範疇:哪些舊樓受第 572 章規管?
《消防安全(建築物)條例》(第 572 章)的規管對象界線分明,專門針對在 1987 年 3 月 1 日或之前由屋宇署首次批准建築圖則,或在該日期前已落成建好的兩類目標樓宇:
- 綜合用途建築物(商住洋樓 / Composite Buildings):底層為地舖或商業用途(如寫字樓、樓上舖、診所),上層為住宅單位的商住混合大廈;
- 住用建築物(Domestic Buildings):樓高超過三層的純住宅樓宇。
依據條例第 5(1) 條及第 6(1) 條,執行當局會向大廈業主立案法團(負責公用部分)或個別單位業主(負責私有產權部分)發出具法律約束力的「消防安全指示(Fire Safety Direction)」,限期完成各項指定的法定消防安全改善工程。
二、 法定工程項目:舊樓空間與結構的現實困局
遵從消防安全指示絕非單純添置滅火筒或應急手電筒,而是涉及大規模的建築結構與機電改建工程,主要涵蓋兩大執法範疇:
1. 消防裝置及設備(由消防處負責執法)
大廈公用走廊與後樓梯必須增設或全面翻新合規格的消防栓及喉轆系統(Fire Hydrant / Hose Reel System)、手動火警警報鐘、緊急應急照明系統及自動切換後備電源等。
天台加裝消防水缸——最棘手的空間死結:香港眾多單幢舊洋樓或老牌商住樓,當年興建時根本沒有預留空間放置數千公升的消防水缸。傳統消防法規要求水缸容量動輒需達 4,500 至 9,000 公升,很多樓齡逾 40 年的舊樓天台結構根本無法承受數噸重的水缸荷載,部分大廈天台更屬頂樓業主私人專有產權,法團難以進入施工。雖然消防處近年推出了折衷彈性方案(例如准許改用 500 至 1,500 公升的折減容量水缸,或採用水泵直接供水模式),但聘請認可人士(AP)重新評估結構、公用走廊走喉穿牆及改建水泵房,工程依然極其繁複且索價不菲。
2. 耐火結構工程(由屋宇署負責執法)
屋宇署主要針對逃生通道的耐火時效執法,包括:所有直通單一後樓梯的住宅分戶大門,必須更換為具備至少 30 至 60 分鐘耐火效能並裝有自動關門器的認可防煙門/防火門;徹底清理公用防煙廊與走廊的一切違規雜物;以及封閉未符合耐火規格的天井光井或氣窗。
三、 改建代價:每戶業主需要集資多少錢?
由於消防安全指示絕大部分工程均座落於大廈走廊、梯間、天台及機電房等公用部分,各項工程開支必須按照大廈公契(DMC)的不可分割業權份數,由全體業主共同分攤。
以一幢樓高十多層的單幢式老牌洋樓為例,聘請認可人士與註冊消防承建商、加裝公用立喉、消防泵房、後備發電機及全幢更換防火門,整項工程總合約金額普遍介乎 150 萬至 500 萬港元以上。分攤至各個住宅單位,每戶集資金額往往由 5 萬至 20 萬港元不等;若底層地舖或樓上商用單位的份數權益出現爭議,住宅業主所需攤分金額隨時更高。
雖然市區重建局設有「消防安全改善工程資助計劃(FSISS)」,合資格大廈每戶最高可獲指定金額資助,但在缺乏組織能力或長者業主偏多的舊樓中,由召開大會商討到落實公開招標,往往一拖便是數年。
四、 田土廳「消防釘契」:二手買賣中的權責與爭議
若大廈在接獲指示後未能在限期內遵從(法定初定期限通常為 12 個月,可申請合理延期),當局便會將消防安全指示以註冊摘要(Memorial)形式登記於土地註冊處該物業的紀錄內,形成正式的產權負擔(即俗稱的釘契)。
在二手物業買賣實務中,這極易衍生兩大法律爭議:
- 業權是否構成瑕疵? 依據香港法院確立的判例,針對大廈公用部分的法定維修通知或消防指示,本身並不必然等同於「業權有瑕疵(Defective Title)」,買家不能單憑大廈公用部分有消防令為由隨便「踢契(取消交易兼索償)」;
- 維修集資款項應由誰人負責? 這是買賣雙方最常見的爭拗點。法律關鍵完全取決於法團通過工程決議的時間點。若業主立案法團在雙方簽署臨時買賣合約(臨約)之前,已經正式開會通過工程集資決議,賣方依法必須在成交日前全數清繳該筆專項維修費;若決議是在簽署臨約後方才通過,依常規合約條款則通常由新買家承擔。
五、 銀行按揭審批現實:會否拒批或扣減估價?
買家在入市中高齡物業時,必須了解銀行對「消防釘契」的審批尺度高度取決於大廈的管治現況:
- 設有正常運作法團並已落實招標:若大廈管理妥善,法團已聘用工程顧問、正向市建局申領資助或已有具體施工時間表,主流大型銀行通常視之為一般例行大廈維修,按揭申請多數能順利獲批;
- 「三無大廈」與長期拖延個案:若物業屬於無業主立案法團、無居民組織、無物業管理公司的「三無大廈」,銀行評估後認為大廈短期內根本無法履行法定指示,日後極可能面臨當局檢控或由政府承建商代為施工後加徵懲罰性費用。此類物業的按揭申請極易被中大型銀行直接拒批,或大幅調低估價 10% 至 20%,買家隨時面臨抬錢補首期上車的困局。
六、 買賣雙方實務自保防坑清單
為免簽約落訂後陷入無底深潭般的維修爭議或按揭難關,買家與業主在簽署任何合約前應切實執行以下查核:
- 查冊必須「查雙份冊」:進行田土廳土地查冊時,除查驗物業單位本身的土地登記冊外,務必同時查閱大廈公用部分(Common Parts)的登記冊,查明全幢大廈是否已被登記第 572 章消防指示或屋宇署修葺令;
- 查閱法團最新會議紀錄:向賣方索取大廈立案法團過去 12 個月的常年及特別業主大會(AGM/EGM)會議紀錄與財務報表,核實是否有尚未通過集資的大額消防工程項目;
- 在臨約特別條款白紙黑字訂明責任:在臨時買賣合約內加入清晰特別條款,清楚訂明「凡於成交日前由法團或政府命令所發出之任何消防及公用大型維修集資開支,均由賣方全數清還」,杜絕日後爭端。