在香港節奏急促的物業市場裡,地產代理往往是買家或賣家最先接觸的專業人士——在委託律師之前,甚至可能是唯一打交道的一方。一位稱職的代理能為你打開門路、強化議價籌碼,並推動整宗交易順利完成。然而,這始終是一段商業關係,既受法律規範,也受一份許多人只是草草掃過、而非細讀的協議所約束。真正了解香港的代理制度如何運作,有助你獲得更好的服務,並避免不必要的意外。
本文將說明持牌代理須履行的責任、你委託代理時究竟承諾了甚麼、佣金如何計算與支付、代理實際上維護的是誰的利益,以及在整個過程中如何保障自己。
持牌專業,並非人人可為
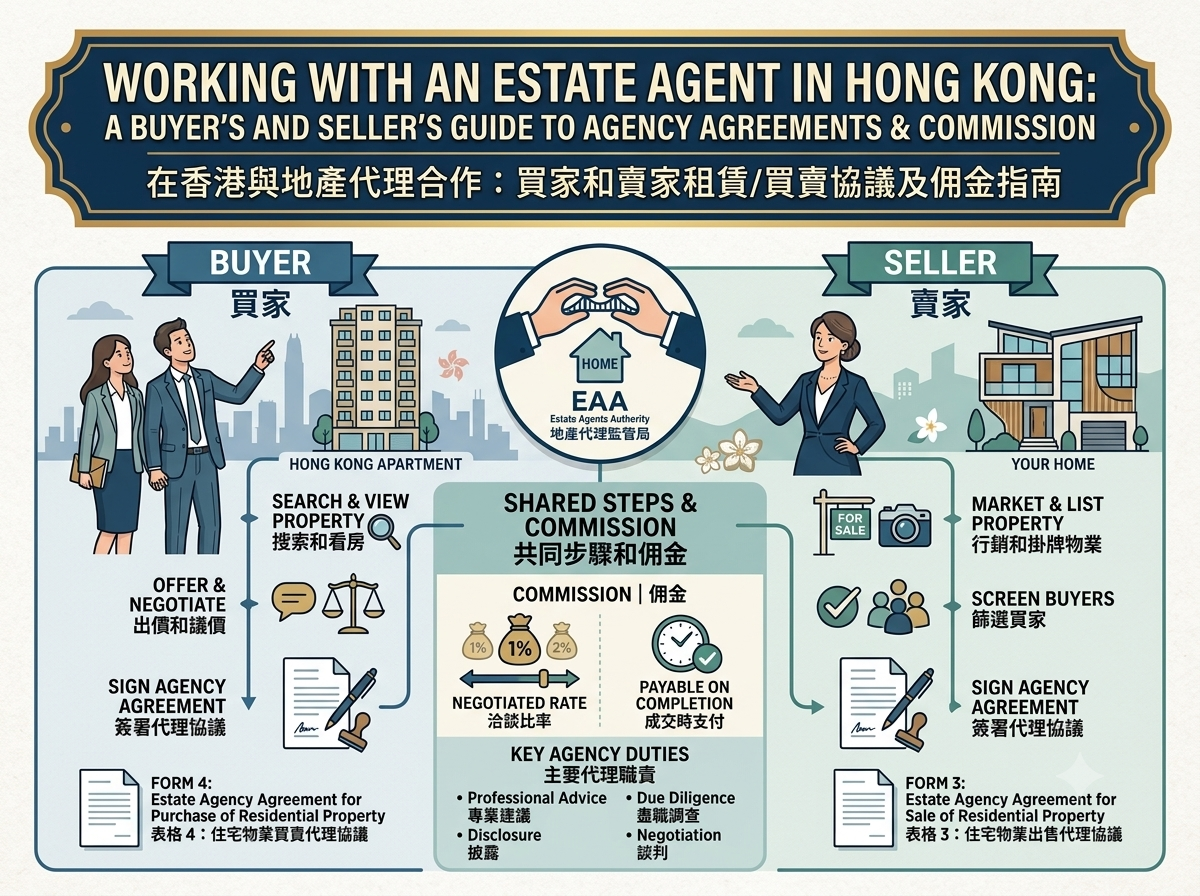
香港的地產代理業務由地產代理監管局(EAA)規管,該局是根據《地產代理條例》成立的法定機構。任何收取費用、處理物業交易的人——不論是個別營業員還是代理公司本身——都必須持有有效牌照。在委託任何人之前,值得先確認其牌照狀況;監管局設有公開的持牌人名冊,讓你在片刻之間查核個人或公司。持牌代理須遵守操守守則,當中要求誠實、公平交易,並保障客戶的利益。
這項分別十分重要。無牌經營者不受這些責任約束,一旦出事,你能追討的途徑也少得多。在首次會面時要求查看牌照完全正常,專業的代理不會因此見怪。在你簽署的文件上記下牌照號碼亦有好處,日後便不會就「誰代表你」產生含糊。
認識地產代理協議
當你正式委託代理,便會簽署一份地產代理協議。這並非純粹的手續:它訂明代理的權限、佣金比率、委託期限,以及物業或搜盤要求。對賣家而言,協議通常會列明委託屬「獨家代理」——即單邊委託——還是同時開放予多家代理。
請仔細閱讀委託期限。獨家盤會令你在固定期間內只委託一家代理,期內即使由你自行找到買家,仍可能須支付佣金。開放式委託給你較大彈性,但任何一家代理投入的心力或會相對較少。對買家而言,協議會記錄你獲介紹的具體物業,日後若就「是誰介紹你認識某個單位」出現爭議,這一點便會變得重要。切勿簽署空白或只填了一半的表格,務必保留副本;若有條款不清楚,應在簽署前而非簽署後要求解釋。
佣金如何運作
佣金是代理促成交易後所收取的費用,慣常以樓價的百分比計算,租務則以每月租金計算。在香港的買賣個案中,代理向買家與賣家雙方各自收取佣金相當普遍,慣常比率約為每方百分之一——但這是可議的,並應在你作出承諾前以書面確認。
有兩點值得強調。第一,佣金一般在交易達到某個既定階段時便須支付——通常是簽署臨時買賣合約之時——而非到正式成交才付,因此在簽署任何文件前,務必弄清楚觸發付款的時點。第二,若交易告吹,佣金能否退還取決於協議的措辭以及交易破裂的原因;這正是應在一開始便釐清、而非到爭執白熱化時才處理的細節。
代理究竟站在誰的一邊?
這是買賣雙方最常忽略的問題。在許多香港住宅交易中,同一家代理公司會同時代表買家與賣家。這種「雙邊代理」屬合法,但意味代理無法全心全意為一方的價格向另一方力爭。操守守則要求代理披露有關安排、取得雙方客戶的同意,並一視同仁地對待——但你應據此調整自己的期望。
若你希望有一位立場明確、站在你這邊的顧問——尤其是身為買家、要就價格力爭到底時——可考慮以單邊代理方式委託,或更多倚靠你的律師與自己的資料搜集作獨立判斷。與代理坦誠交代你的預算與優先考慮固然重要,但要記住,在雙邊代理的情況下,你所透露的一切都可能間接影響對方的取態。
做好自己的盡職審查
好的代理會協助你搜集資料,但查核物業的法律責任始終在你與你的律師身上。可請代理安排睇樓、索取物業資料並釐清買賣所包括的範圍,然後獨立核實重要事實。這包括在土地註冊處進行查冊、確認實用面積、查核有否違例建築工程,以及審閱大廈公契連同任何未清繳的管理費。
臨時買賣合約是具約束力的合約,因此應在簽署前而非簽署後委託律師。盡責的代理會鼓勵你尋求法律意見;若有人催促你即時簽署、勸你毋須聘用律師,或阻止你進行例行查核,你便應提高警覺。
重點提示
在香港的物業交易中,地產代理可以是真正的助力,但這段關係要發揮最大作用,前提是你了解它在商業與法律上的形態。查核牌照、細閱代理協議、以書面確認佣金及其付款時點、弄清代理是否同時代表雙方,並且切勿讓一位樂於幫忙的代理所帶來的方便,取代你自己的盡職審查與獨立法律意見。以這種方式處理,你便能既享有本地專業的優勢,又能牢牢掌握最重要的決定。