大部分香港买家花上数星期计算自己是否供得起一个单位,却往往到了最后阶段才发现:银行对这个单位值多少钱,跟自己的看法并不一致。价钱谈好了、临时买卖合约签了、小订付了——然后按揭批复到手,贷款额却比预期少,原因是银行估价低于成交价。
这就是市场上常说的「估价不足」。这种情况并不罕见,也不一定代表你买贵了。但在香港的买卖流程中,这是少数几个可以在几天之内,把一宗原本轻松的交易变成「四处筹现金」的问题——因为当估价数字出现时,你的订金早已付出。
本文会解释香港的银行估价机制如何运作、估价偏低的成因、估价不足对成交时所需现金的实际影响,以及在签任何文件之前可以做的风险管理。
香港的银行估价实际上如何运作
银行并不是按你谈成的价钱批出贷款,而是按成交价与银行自身估价两者之中较低者计算。这一条原则,几乎是所有估价不足问题的源头,值得在开始看房之前就记牢。
对于大型、成交活跃的小区单位,银行主要依赖电子估价系统,按大厦、楼层、单位及实用面积取值。这也是为什么房产中介或按揭转介往往可以在几分钟内给出一个参考数字。系统背后参考的是同一或相近大厦的已登记成交,再就楼层、朝向、景观、面积及状况作调整。
但若物业不属于这种标准情况——例如新界村屋、旧式唐楼、独立洋房、连天台或花园或车位一并出售的单位、或格局特殊的单位——电子估价的可靠性便会下降,甚至没有数据,银行较大机会委托测量师以书面或实地视察方式撰写估价报告。在这类个案中,不同银行之间的估价差距会明显扩大。
同样重要的是理解估价不是什么。它不是结构勘察,不是产权法律意见,也不是对你「买得好不好」的判断。它是在某一个日期上,以证据为基础的市值估算,而所依据的证据,大部分属于过去的成交。
估价为何会偏低
成交证据滞后于市况。成交需要时间才会登记并可供查阅,因此在升市中,最新的成交往往尚未入册。测量师根据上一季已完成的成交作估价,数字自然会比买家上星期在竞争下谈成的价钱保守。
你支付了大厦成交纪录未反映的溢价。高质素装修、罕有格局、特别好的景观,甚至只是多人争购的情况,都可能令价钱高于同一座数的近期成交水平。银行估的是物业本身,而不是你愿意付出溢价的理由。
大厦成交稀疏。若某大厦近期成交极少,测量师必须把比较范围扩大至附近或较旧的物业,结果往往较不理想。
物业本身有银行会扣减的因素。疑似违例建筑工程、天台或花园上未见于认可图则的构筑物、格局被改动或分隔、剩余地契年期偏短、或大厦仍有未处理的法定维修或检验命令,都可能令银行下调估价——甚至直接拒批。
表面价钱并非实际净价。一手新盘尤其常见:现金回赠、家电家具礼包、印花税补贴及开发商提供的财务安排,令登记价与买家实际付出的金额并不相同。银行估的是单位,而不是优惠组合,差距便会在此浮现。
估价不足实际上要你多付多少现金
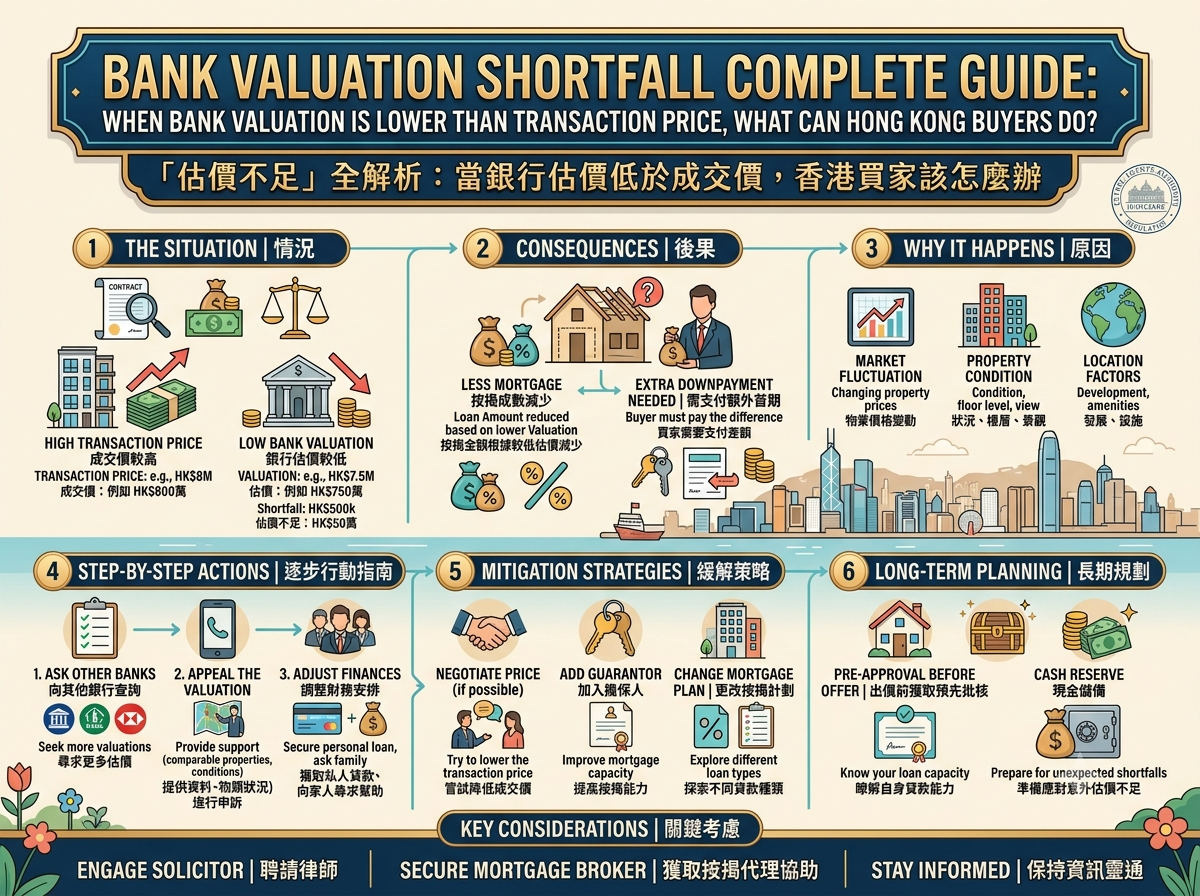
这条算式值得说清楚,因为市场上普遍误解。贷款额是按较低那个数字的某个百分比计算,所以估价低于成交价时,贷款以估价为基础。你需要额外筹措的现金,并不等于整个估价差额,而是差额乘以你原本打算采用的按揭成数。
实际含意是:你打算借得越尽,估价不足就越伤。首期充裕、只需低成数按揭的买家,对小额估价差距几乎没有感觉;而借到上限的买家,则要在原定首期之外,以现金吸收接近整个差额。
另有两点经常令买家失算。第一,印花税是按合约上的成交金额计算,而非按银行估价,因此估价不足不会令你的税款减少。第二,如果你的个案依赖按揭保险,估价下调可能令贷款额跌出原先申请所依据的范围,这已属于更换产品,而非单纯改一个数字。
为何时间顺序令问题更严重
在典型的香港二手交易中,临时买卖合约签得很快——通常在接受出价当日——并即时支付小订。正式合约及大订在短期内跟上,成交则在数星期之后。估价与正式按揭批复,通常发生在你已经受合约约束之后。
这一点之所以关键,是因为香港的临时买卖合约一般不会以「成功取得按揭」为条件。这里并没有某些海外市场买家习以为常的「subject to finance」保护。若你无法补足差额而未能完成交易,可能会失去已付订金,并就合约条款承担进一步责任,包括卖方的费用及损失索偿。
因此,临时买卖合约应该在签署之前交由自己的律师审阅,而不是签了才看。要具体问清楚:融资不足会有什么后果、成交时间表如何、以及有没有延期机制。
签约前如何降低风险
就该个具体单位向多过一间银行取得参考估价。一般的按揭原则性批核只反映银行怎么看你,完全没有反映它怎么看这个物业。由于各银行的估价师名单与模型不同,估价会有差异,一间银行估价不足,不代表所有银行都一样。
索取实际成交纪录。向中介要求该大厦近期的已登记成交,并诚实地与你考虑的价钱比较。若你的价钱明显高于这个纪录,可以合理假设测量师也会看到同一件事。
把某些物业视为较高风险。村屋、近乎没有成交的大厦、把天台、花园或车位一并计入同一个价钱的单位,以及有违例建筑工程迹象的物业,都值得在承诺之前先取得书面估价确认。
预留真正的现金缓冲。除首期、印花税及律师费之外,另行预算一笔足以吸收小幅估价差距的现金,可以把一场危机变成一件麻烦事。
买一手先搞清楚净价。先计算回赠与礼品的实际价值,并问清楚银行会如何处理,不要假设贷款会以表面价钱为基础。
如果估价不足已经发生
要尽快行动,因为你的时间表是合约规定的。立即接触其他银行:估价并不统一,第二或第三间银行有可能给出可行的数字。若你手上有实质证据——例如同一座数极近期的可比成交,或能证明单位经过实质改善的工程文件——可以要求复核估价并提交该等证据。证据充分时,测量师是会修订数字的。
如果问题在于供款能力而非估价,延长还款年期或改用其他产品可能有帮助,但这并不会改变估价本身。同时可考虑你的情况是否适用按揭保险,以及相关成本。
与卖方重新议价有时是可行的,尤其当卖方本身的选择不多时;但任何条款变更都必须由律师正式以文件处理,而不是透过中介口头达成。也应及早与律师商讨成交日期及能否安排延期——延期通常有机会,但一般会附带利息及条件。
最重要的是,不要依赖「估价一定够」这类口头保证。在下一期订金到期之前,先向银行取得书面确认。
总结
估价不足本质上是一个由时间顺序造成的融资问题:你先对价钱作出承诺,银行才对数字作出承诺。解决方法几乎全部属于预防性质——签约前就该个具体单位向多过一间银行确认估价、清楚计算按揭成数会令你以现金吸收多少差额、并由律师解释临时买卖合约下的风险。做齐这三件事的买家,很少会觉得估价不足是超出「麻烦」程度的问题。