翻查香港较大面积单位与洋房的业权纪录,往往会看到一个相同的现象:登记业主并非个人,而是一间公司——可能是本地注册的有限公司,也可能是一间唯一资产就是该物业的离岸公司。当这类物业易手时,买家很多时候并非购入物业本身,而是购入持有该物业的公司。
这个分别听起来很技术性,实际并非如此。股份转让与物业转让是两宗不同的交易,印花税处理不同、风险不同,所需的尽职审查更是截然不同。只理解其中第一项分别——税务——的买家,正是最容易失算的一群。
为何会出现公司持有物业
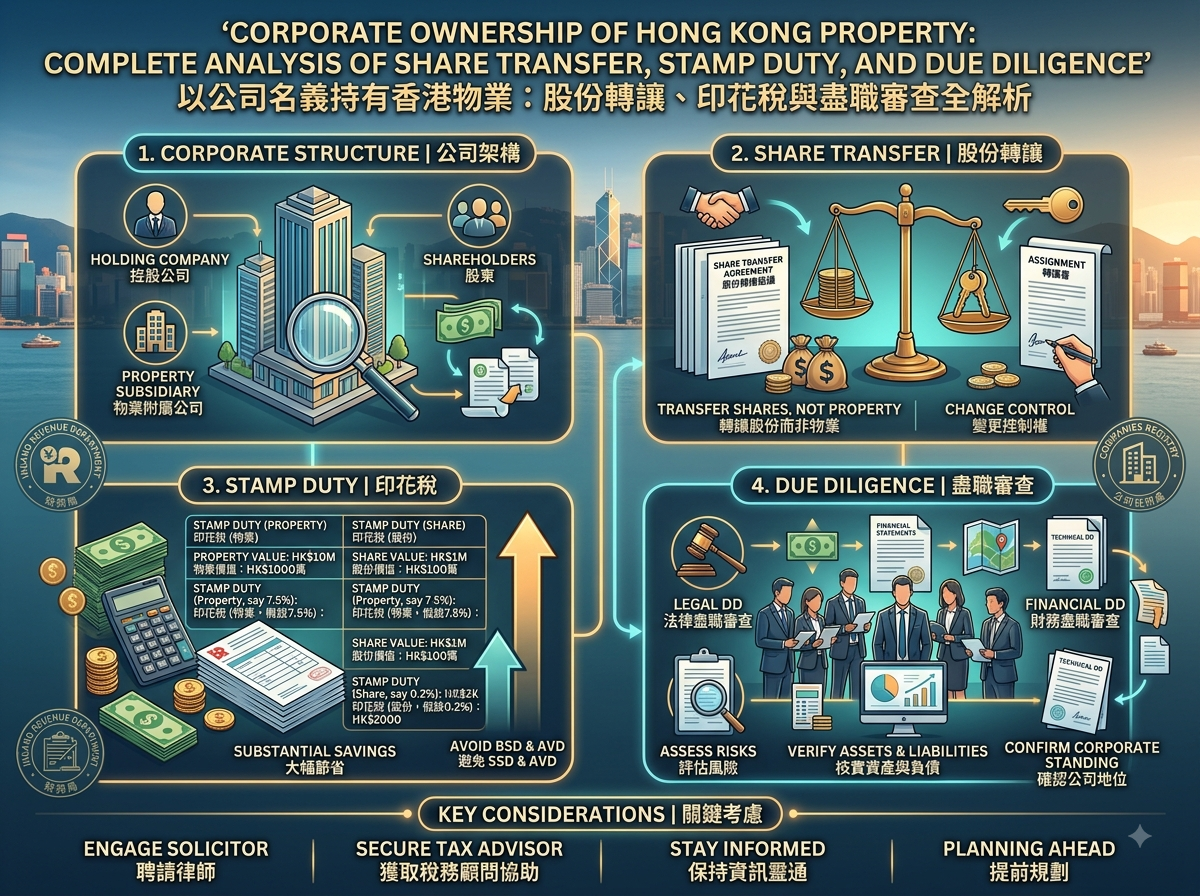
背后有多种原因。部分物业自最初购入时便以公司形式持有,因为原买家本身是家族投资公司、企业,又或是不愿以个人名义持有香港资产的海外买家。另一些则是为承办及传承安排而注入公司,让权益可以通过转让股份,而非通过物业转让来过渡。亦有部分是出于私隐考虑:私人公司的股东资料,远不如查册中列明的业主姓名那么容易查得。
此外,也有一定比例的结构,本身就是为日后以股份转让方式出售而设,因为股份转让所涉的印花税,可以比传统物业买卖低得多。这个动机本身合法、行之已久,同时也是最需要小心处理的一个——因为税务上的节省,只有在你买到的东西本身稳健时,才算是划算。
股份转让还是物业转让:究竟什么在易手
在传统交易中,你取得的是物业的转让。律师会查核土地的业权,你成为登记业主,而卖方的历史大致就此留在身后——当然仍须视乎律师所发现的业权事项,以及已就该物业注册的各项负担。
在股份转让中,物业本身并没有移动。公司全程仍然是登记业主,改变的是谁拥有这间公司。你接手的是前股东的位置,并整体承受这间公司——它的资产,同样也包括它的负债、责任、合约与过往历史。那个单位,只是资产负债表上的其中一项。
这是整件事最重要的一个概念:传统买家接手的是一项物业;股份转让买家接手的是一间刚好持有物业的公司。其余一切,都由此衍生。
印花税:大部分股份转让的成因
香港对住宅物业买卖的印花税,与对香港公司股份转让的印花税,分属两套制度,而后者的税率一般低得多。当物业由公司持有,而双方以转让股份代替转让物业时,应缴印花税便按股份转让计算,而非按物业买卖计算。在价值较高的物业上,两者差距可以相当巨大,这正是市场高端部分普遍采用此结构的原因。
但有几点必须强调。税率与相关规则会随政府政策改变,住宅物业与股份转让两套制度近年均曾多次调整,因此任何人向你引述的数字,都应核实最新规定,不能想当然。若公司在香港以外注册,分析亦会不同。此外,《印花税条例》设有反避税条文,税务局亦可能审视安排的实质,而非仅看形式。若某个结构纯粹为了回避一宗实质上属物业买卖的交易税项,那绝不是凭代理一句保证便可以进入的安排。在作出承诺前,请咨询律师;金额值得的话,亦应咨询税务顾问。
同时也要记住,节省并非没有代价。公司交易涉及额外专业工作——企业尽职审查、保证与赔偿条款,有时还需会计师复核——这些费用都是实在的。在价值较低的物业上,把工作做得妥当的成本,可能已把印花税的节省大幅抵销。
你接手了什么:针对公司的尽职审查
查核物业业权仍然必要,但那现在只是一半工作。你同时必须对这间公司本身感到安心,而交易的成败,往往就在这一环。
最低限度,应要求顾问审视:公司的章程文件与法定纪录册;公司查册,以确认董事、股东及任何已登记的押记;财务报表与税务申报,包括利得税及任何与物业相关的税务责任是否已履行;公司是否曾经营业或从事持有物业以外的任何活动——有营运历史的公司,潜在责任远高于一间从未营运的公司;任何贷款、担保或集团内部往来结余;现有租约及其加盖印花情况;以及公司是否有未了诉讼、判定债项或未提交的申报。
未披露的负债是核心风险。一份未缴的税务评估、多年前为关联业务所作的担保,又或一项尚未浮现的索偿,都不会留在卖方身上——它们留在公司之内,而公司现在属于你。这正是股份买卖协议须载有卖方保证与赔偿条款的原因,而这些保障的价值,完全取决于问题出现时,卖方是否仍然值得起诉。一位仍在香港、财力可靠的个人所作的保证,价值远高于一间成交后便会注销的离岸公司所作的保证。若风险重大,可考虑保留部分价款,或向律师了解相关保证保险安排。
融资,以及实际操作上的阻力
为公司交易安排融资,与为一个单位安排按揭并不相同。银行确实会就公司持有的物业提供贷款,但通常会要求实益拥有人提供个人担保、就公司架构与资金来源提交更多文件,并需要更长的审批时间。各银行的取态差异明显,部分银行对离岸控股公司的接受程度,明显低于香港注册公司。这件事必须在一开始便确立,而不是签约之后才处理:个人置业的原则性批核,完全不代表同一间银行会为公司提供同样条件。
此外亦有持续责任。公司须维持公司秘书与注册办事处、提交周年申报表、保存账目、遵守重要控制人登记册要求,并须提交利得税报税表——即使它只持有一个单位。这些并不繁重,但属经常性成本与行政责任,且落在业主身上,应在决定时计入预算,而不是事后才发现。
何时值得采用这个结构,何时不值得
公司持有一般在以下情况较为合理:物业价值足以令印花税差额超过专业费用与持续合规成本;买家在传承、私隐或业务上确有以公司持有的实际需要;又或物业本身已由公司持有,而卖方只愿以股份转让方式出售——这在市场高端部分相当常见。
但对于以按揭购入中价单位的一般自住买家,这个结构通常并不合理:合规负担、愿意提供贷款的银行较少、失去个人买家可享的各项优惠,以及日后转售的额外成本,一般都会超过所得好处。同时亦值得记住,将来买你公司的人,也会对你做同一套尽职审查——因此公司保持得越干净,你日后越容易离场。
总结
如果有人以股份转让方式向你推介一个香港物业,请把它视为两宗同时进行的交易:一宗物业买卖,加一宗公司收购。委任在两方面均有经验的律师,把企业尽职审查列入预算而非视为可省的开支,确认卖方的保证在成交后仍然具价值,并就实际结构落实融资安排,然后才签署任何文件。印花税的节省是真实的;接手一项你从未查验过的负债,风险同样真实。
本文属一般资讯,并非法律、税务或财务意见。印花税税率及公司持有物业的相关规则由法例与政府政策订定,并可能不时修订——行动前请向你的律师及税务顾问确认最新规定。