大部分香港房产买卖都是静静地完成的。某个星期六下午在代理行签下临时买卖合约,星期一委托律师行处理,几个星期后便交楼交钥匙。但确实有一定比例的交易走不到最后一步——按揭批不足、业主收到更高价的新报价后反悔、又或者律师发出的业权质询无人能回答。到那一刻,双方才回头细看那份只花二十分钟签下的文件,开始追问它到底要求自己做什么。
以国际标准衡量,香港的房产转让时间表相当紧凑,因此一宗出现问题的交易会很快演变成一场纠纷。本文说明买卖告吹时通常会发生什么事:哪些款项有风险、双方实际可以要求对方做什么,以及真正的灰色地带在哪里。以下属一般性资讯,并非法律意见;若你正面对实际争议,应立即委托自己的律师,因为相关期限往往以「日」而非「月」计算。
两阶段合约:你走到哪一步,决定你损失多少
几乎每宗香港住宅二手交易都会经过两份合约。第一份是临时买卖合约,通常是地产代理提供的标准格式短文件,即场签署。第二份是由律师拟备的正式买卖合约,惯例上在签临约后一段短时间内签订——十四天是常见的期限,但实际日数以临约条文为准。
最需要理解的一点是:临时买卖合约是一份具法律约束力的合约,并非「留位」或「意向书」。它篇幅短,但完全可以强制执行。不少买家签下临约时,以为自己只是取得了一个可以再考虑的优先权,而这个误解正是大量纠纷的源头。
款项是随着合约分阶段支付的:签临约时付小订,签正式合约时付大订,余额在成交日缴付。惯常的安排是小订占楼价一个较小的单位数百分比,其后补足至成交前合共约一成。你的风险敞口每过一个阶段就扩大一次,这正是为什么「告吹发生在哪一阶段」直接决定了代价。
买家临阵退缩的后果
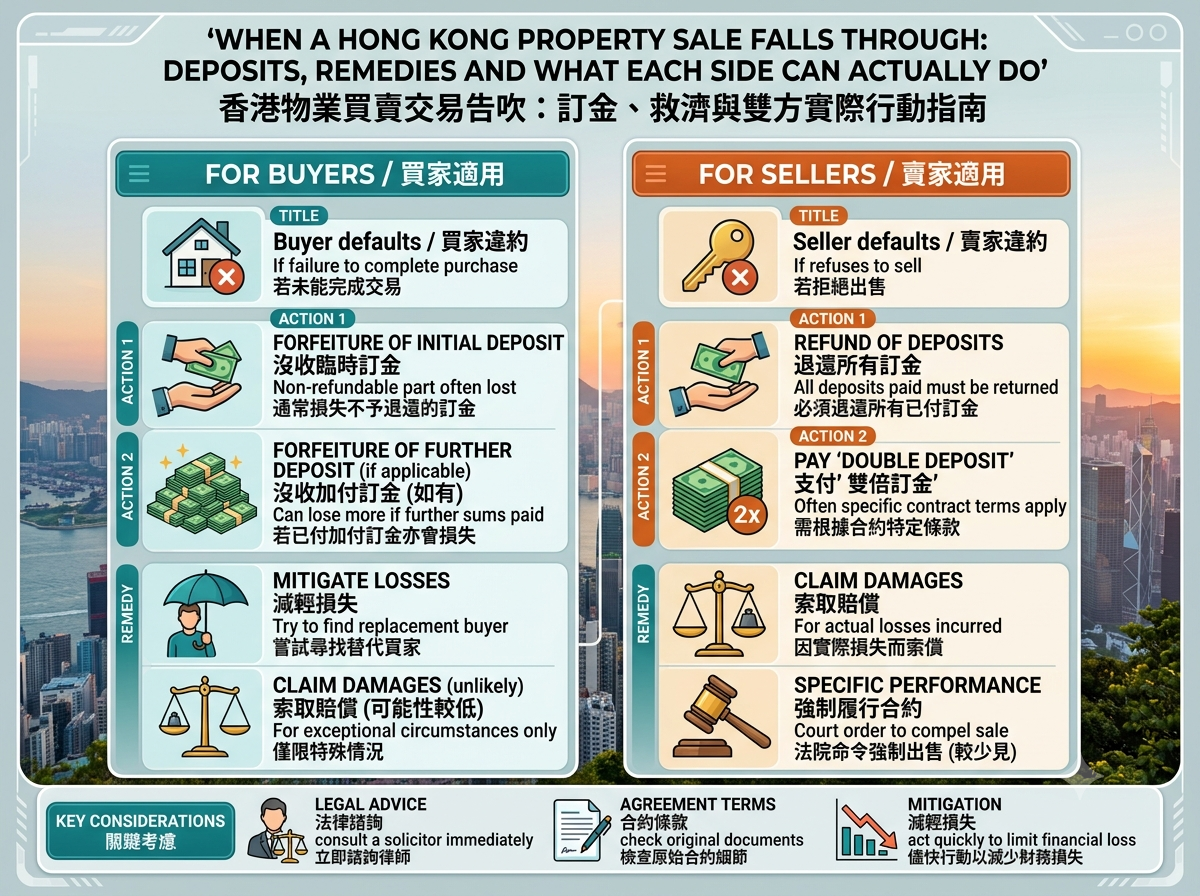
标准临时买卖合约都设有取消条款,作为双方预先议定的补救方法。买家若不履行,业主可没收小订;而按一般标准格式,买家还须同时承担买卖双方代理的佣金。第二点往往令人意外,但代理已因促成一份具约束力的合约而赚取佣金,标准格式通常亦明文写明这一点。
一旦正式买卖合约已经签署,情况会严峻得多。已付的全部订金面临被没收的风险,而业主的追讨亦不一定以此为限。若业主其后以较低价转售,原则上可就差价、失败交易的额外开支以及转售费用向原买家追讨。除非合约另有订明,否则订金被视为履约的保证,而不是责任上限。
法院确实曾在个别情况下给予免除没收的济助,但适用范围很窄,而且极少会惠及纯粹改变主意或筹不到资金的买家。想抽身的买家应该做的是与对方商讨解约条件,而不是假设法院会网开一面。
业主反口的后果
标准格式在这方面大致对等。拒绝完成交易的业主一般须退还订金,并额外支付同等金额作为议定赔偿——即坊间所讲的「赔双倍订金」——通常亦须承担代理佣金。
不过,买家手上更有力的武器是「强制履行」(specific performance)。由于法律视每一幅土地为独一无二,金钱赔偿往往被认为不足以弥补买家的损失,法院因此可以颁令要求反悔的业主完成交易。这在香港是实际会被使用的补救方法,并非纸上谈兵。
实务上,真心想要该物业的买家会把合约在土地注册处注册。注册等同向所有人宣示买家的权益,令业主极难向第三者交出干净业权。不少以为「赔钱了事、然后卖给出价更高者」的业主,最后发现物业在未处理好第一位买家之前根本卖不出去。
业权问题:没有人想要的告吹
并非每宗告吹都源于有人反悔。业主有责任证明其业权妥善,而买家律师正是透过发出业权质询(requisitions)——针对业权文件链的正式书面提问——来检验这项责任。
买过旧楼的人对常见问题并不陌生:业权链中缺少某一份转让契、有契据从未注册、结构改动从未取得批准、物业经遗产转手但遗产承办文件有瑕疵、有未解除的建筑命令,又或者违反了大厦公契。以上任何一项,都足以令业权变成「不可转让」。
若业主无法妥善回应一项合规提出的质询,买家一般有权解除合约、取回订金,并追讨利息及合理费用。重要的但书是:该质询必须是真正的业权问题,而且须在合约订明的期限内提出。买家若因怯场而炮制业权问题作为脱身借口,通常不会成功,反而可能令自己变成违约一方。
按揭失手:几乎完全由买家承担的风险
香港的买卖合约极少以按揭获批为成交条件。若签约后银行拒批,这是买家的问题,不是双方共同承担的风险。银行估价低于成交价亦然:贷款按估价计算,差额须由买家以现金补足,否则便构成违约。
这是买家一方最常见的告吹原因,同时也是最容易预防的一项。请在签约之前而非之后取得原则上批核;就该特定单位向多于一间银行索取估价,因为不同银行的估值会有差异;把你预期的按揭成数视为有待核实的假设,而不是既定事实。此外,订金以外请保留一笔现金储备——细微的估价差额尚可应付,庞大的差额则足以致命。
「时间是要素」——这不是一句客套话
香港的买卖合约几乎必定订明「时间是合约的要素」(time is of the essence)。在日常用语中,这句话听起来像是催促对方快一点;但在房产转让的语境下,它的意思严厉得多:未能于指定日期完成交易的一方即时构成违约,无过失一方有权立即视合约为被撕毁。既没有隐含的宽限期,另一方亦没有一般性义务去体谅一两天的延误。
这一点经常令买卖双方措手不及——买家的按揭提款迟了一天,或者业主因为自己的换楼交易未能如期成交而无法腾空单位。若你预见会有延误,正确做法是事先透过双方律师取得书面延期协议,通常并附上一笔补偿业主等候成本的议定款项。绝对不能做的,是假设对方会因为你的理由合理而接受迟交易。
另一个被低估的风险是连环交易。当业主要靠卖楼所得的款项,于同一日完成另一项买入时,链条上任何一环出事都会即时波及全局。在卖出成交与相连买入成交之间预留哪怕只是几天的缓冲,是香港交易中最划算的一种保险。
签名前值得做的六件事
认真读完临时买卖合约,不要只是扫一眼代理递过来的表格。它只有两三页,却是真正约束你的文件。特别留意取消条款,并实际计算一次:如果反悔,会损失多少钱。
核对成交日期是否配合你的按揭时间表,不要因为对方以「快速成交」作为让步条件就轻易答应。透过查册确认卖方的真正身分——登记业主是否眼前这个人、是否有多名业主必须全部签署、物业是由遗产代理人抑或公司名义出售。若交易有任何不寻常之处,请在签临约之前就委托律师。最后,若你是卖方,同样要谨慎:接受一份报价所产生的责任,同样难以摆脱。
小结
香港的房产交易由签下临时买卖合约的一刻起就已经是认真的,而不是等到正式合约才算数。由该刻起,买家的订金与业主另觅买家的自由都实实在在地承受风险,而双方可用的补救——一方是没收订金,另一方是强制履行——都相当有力。绝大多数告吹的交易,追溯下去都源于签名前几天本来可以查清楚的事:资金、业权,或者合约本身。把时间花在那几天,你避免的,很可能就是自己那一宗。