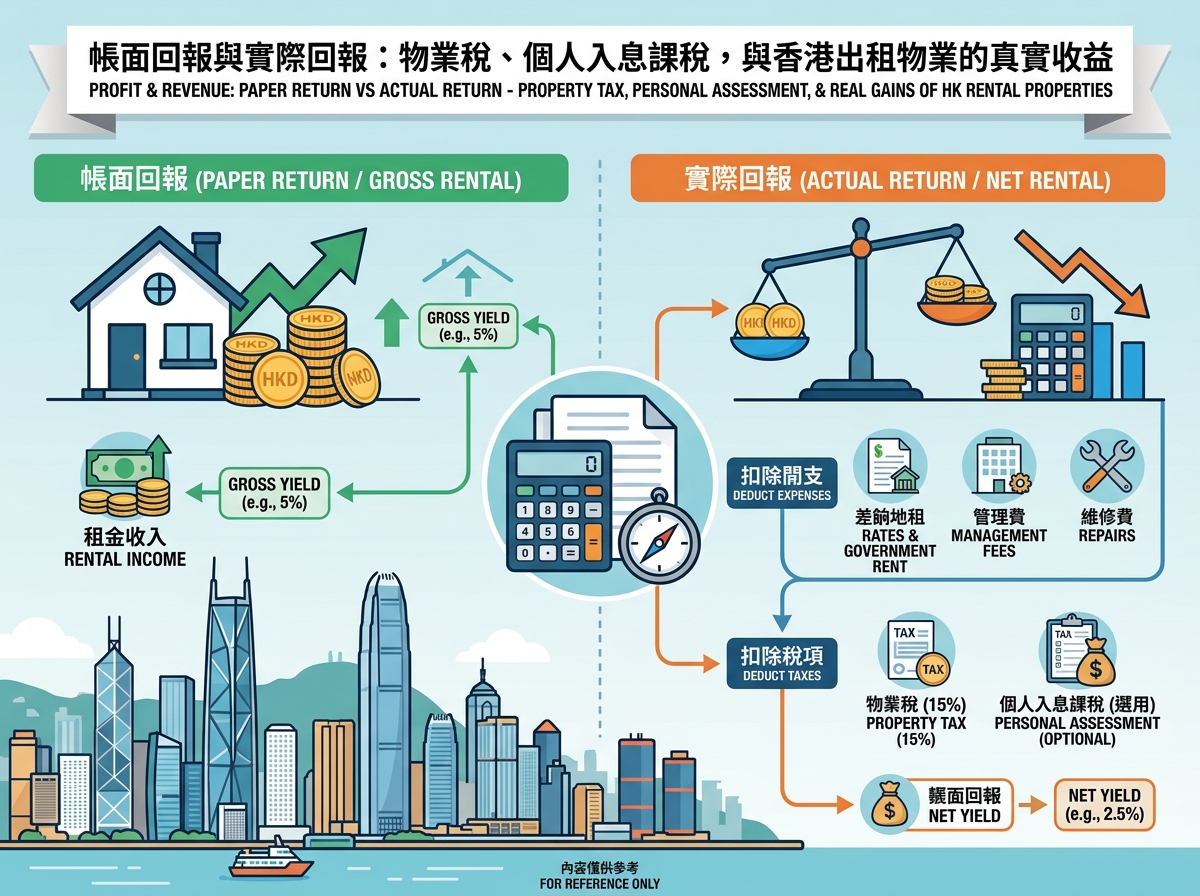
幾乎所有關於香港住宅的租金回報數字,都是未扣稅、未扣支出的帳面回報。它把12個月租金除以買入價便停下來——未計物業稅,未計差餉與管理費,而且往往以業主多年前的買入價作分母,並非今天買家所能付出的價格。
這樣算並非不誠實,只是那是計算的起點,而非終點。以下拆解稅務那一環:物業稅如何計算、何時選擇個人入息課稅會改變答案、為何出租後第一張稅單比稅率所暗示的更大,以及哪些申報期限的後果遠比罰款嚴重。
物業稅實際上如何計算
物業稅按出租物業的應評稅淨值,以標準稅率徵收;2020/21至2026/27課稅年度的標準稅率為15%。課稅年度由每年4月1日起,至翌年3月31日止。
應評稅淨值並不等於利潤。稅務局先計入你在該年度實際收取的租金,扣除已確認不能追回的租金,再扣除你同意支付並已支付的差餉,然後就餘額給予20%的修葺及支出法定標準免稅額,餘下的金額才是課稅基礎。
這20%比稅制中任何一項都重要,因為它是自動給予的,而且是「取代」你的實際支出。按揭利息、管理費、代理佣金、保險、裝修,以至更換熱水爐的真實費用,全部不在物業稅的計算之內。完全沒有花費的業主,與花掉全年租金三分之一的業主,得到的都是同一個20%。
若差餉由租客支付,計算便可以心算完成:以租金的80%乘以15%,實際稅負相當於租金總額的12%。這個數字是準業主最值得記住的一項。
差餉扣除有兩個容易出錯的細節。其一,只有你同意支付並且實際支付的差餉才可扣除,所以扣除權跟隨租約條款,而非跟隨繳款通知書。其二,地租雖然與差餉列於同一張季度繳款通知書,但在物業稅上完全不可扣除——把通知書上的總額全數申報是常見錯誤。已獲差餉寬減抵銷的部分,同樣不可申報。
用一宗已核實的租務成交來看
這一節以單一宗真實成交示範計算。它是個別租務成交,並非市場平均數;引用的原因是數字公開而且有明確日期,並非推介該屋苑。
根據2026年9月2日公布的公開成交紀錄,鰂魚涌康怡花園一個中層單位——實用面積668平方呎,三房一套間隔——以每月27,500港元租出,實用呎租約41元。同一紀錄顯示業主於2012年以713萬港元購入單位,持貨14年,並列出約4.6%的租金回報。
這4.6%是以2012年買入價計算的。它反映14年前的入市成本,而非今天買入同類單位所能取得的回報,而且是未扣任何稅項與支出之前的數字。以下把物業稅套用在同一宗租務上;表內數字為筆者根據上述租金與買入價自行計算。
| 該宗租務的物業稅計算 | 港元 |
|---|---|
| 全年租金(27,500 × 12) | 330,000 |
| 減:修葺及支出法定標準免稅額 20% | 66,000 |
| 應評稅淨值 | 264,000 |
| 物業稅(15%) | 39,600 |
| 扣除物業稅後餘下租金 | 290,400 |
物業稅取去39,600港元,相當於租金總額的12%,令以2012年買入價計算的回報由約4.6%降至約4.1%。筆者假設差餉由租客支付(紀錄並無說明由誰支付),亦假設全年12個月租出、沒有空置期。上述計算未計差餉及地租、管理費、維修、保險、租務佣金及任何按揭利息,這些項目都不能減低物業稅。亦未計租約本身的印花稅:以此租金訂立2年期租約,印花稅為1,650港元,即平均年租的0.5%,按慣例由業主與租客分擔。
重點不在於4.1%是否令人失望,而在於兩個數字之間的差距完全可以預先算得出來。以引述的回報率去推算收入的業主,在任何意外開支出現之前,已經高估了約八分之一。
個人入息課稅:唯一能扣減按揭利息的途徑
物業稅完全不容許扣除出租物業的按揭利息。對有按揭在身的業主而言,這是整個計算中最大的缺口,而處理方法只有一個:選擇個人入息課稅。
個人入息課稅適用於通常居住於香港的人士,或香港臨時居民。它把應課薪俸稅、利得稅及物業稅的收入合併為一項計算,給予個人免稅額,並以累進稅率而非劃一標準稅率徵稅。在這項計算之內,為賺取應課物業稅的租金收入而借款所支付的利息,便可以扣除。
這項扣除有兩個硬性上限。其一,扣除額不得超過該個別出租物業的應評稅淨值,即最多把該單位的收入拉平至零,不會出現負數,亦不能與另一物業互相抵銷。其二,物業未有出租期間的利息——例如由家人自住,或兩份租約之間的空置期——完全不可扣除。
選擇是否有利,是計算問題而非原則問題。按揭金額大而其他收入不多的業主,通常會少繳稅;本身收入已接近累進稅率上限的高薪人士,把租金收入合併計算後可能反而多繳。這項選擇按年作出,稅務局亦提供稅款計算程式,可同時試算兩種情況。留意這與薪俸稅下的居所貸款利息扣除並非同一回事:後者適用於自住居所,而非出租單位。
為何第一張稅單接近雙倍
出租單位後收到的第一張評稅通知書,通常載有兩個數字,按租金總額12%作預算的業主往往會意外。除了已評稅年度的最終稅款之外,通知書同時徵收下一年度的暫繳物業稅,按同一應評稅淨值以同樣15%計算。因此要繳付的現金,接近一年稅款的兩倍。
暫繳稅分兩期繳付,第一期通常在11月到期,第二期在翌年4月——時間上配合業主到期時已收取該年度大部分租金。若該年度中途才開始出租,暫繳稅並非按已收的部分年度租金計算:應評稅淨值會先按比例化為全年12個月,這正是為何在例如1月才起租的單位,第二年的稅單看來會不成比例。
制度設有緩衝。你可以書面申請緩繳全部或部分暫繳稅,使用IR1121表格;申請須於繳稅到期日前不少於28日,或通知書發出日期後14日內(以較遲者為準)送達稅務局。常見理由包括:暫繳年度的應評稅值少於或可能少於上一年度的90%;已出售該物業;或選擇個人入息課稅將減少稅款。單位轉為空置,或以明顯較低租金重新出租,都是典型情況。
具實質後果的幾個期限
一宗香港租務涉及4個日期,其中3個由簽署租約當日起計,另一個由稅務年度結束起計。
租約須於簽立後30日內加蓋印花。業主與租客同樣須負責繳付印花稅,慣例是雙方分擔。稅率視乎租期而定:
| 租期 | 印花稅 |
|---|---|
| 沒有訂明或不確定 | 年租或平均年租的0.25% |
| 不超過1年 | 租期內租金總額的0.25% |
| 超過1年但不超過3年 | 年租或平均年租的0.5% |
| 超過3年 | 年租或平均年租的1% |
| 副本 | 每份5港元 |
租金須向上進位至最接近的100港元,租約內列明的按金不計入。留意香港常見的2年期租約屬0.5%那一級,而非0.25%;租期為1年或以下者,則按整段租期的租金總額計算,而非按年化金額計算。
新租約或續租通知書(CR109表格)須於簽立租約後一個月內交差餉物業估價署批註,逾期提交須繳付310港元。重點不在那筆費用,而在於取回已批註的副本,才具備入稟追討租金的條件。這使CR109成為香港物業事務中最便宜、卻最不應省略的一份文件。
租期超過3年的租約,另須於簽立後一個月內在土地註冊處註冊,而且必須先加蓋印花,才能註冊或在法庭上獲接納為證據。
此外,如你須課稅而稅務局未有發出報稅表,你必須在評稅基期結束後4個月內以書面通知稅務局並提供詳情——以3月31日結束的年度而言,即7月31日或之前。IR6129表格正是為此而設。
仔細的業主仍然容易忽略的地方
第一是同意。若單位有按揭在身,出租前通常須取得貸款機構的事先同意;未經同意而出租,可能構成違反按揭條款,並令物業面臨被收回的風險。這是一通5分鐘的查詢,偶然可以省下極大代價。
第二是不能追回的租金。它只可在確認無法追回的該個年度扣除,而非在租客停止交租的年度扣除;日後若追回任何款項,須在收回的年度作為收入申報。這條規則的前後兩半可以相隔數年,後半部分因此常被遺忘。
第三是單位本身以外的一切。聯權或分權共有的物業,須以BIR57表格申報,而非個人報稅表。樓宇公用部分的租金收入——天台、外牆、地舖、車位——同樣須課物業稅;已成立業主立案法團的,由法團代表全體業主申報及繳稅。租金紀錄亦須保存,因為無法提供證明的扣除,等於得不到的扣除。
結論
香港物業稅刻意設計得粗略:應評稅淨值不過是租金減差餉、再減劃一的20%,然後徵收15%;對大部分租務而言,即租金總額的12%,與單位實際的營運成本無關。按揭利息的寬減只能透過選擇個人入息課稅取得,而且以承擔該貸款的物業的應評稅淨值為上限。請按接近雙倍的第一張稅單作預算,記住已批註的CR109才是追討租金的前提,並把任何引述的回報率理解為以上一切之前的數字。
上文引述的租務成交,來自2026年9月2日公布的公開成交紀錄,屬個別成交而非市場平均數;由此推算的數字為筆者自行計算,並已列明假設。稅率、免稅額、表格及期限以稅務局、差餉物業估價署及香港政府一站通於撰文時公布者為準,日後或有更改。本文旨在說明制度如何運作,並不構成稅務、法律或投資意見。