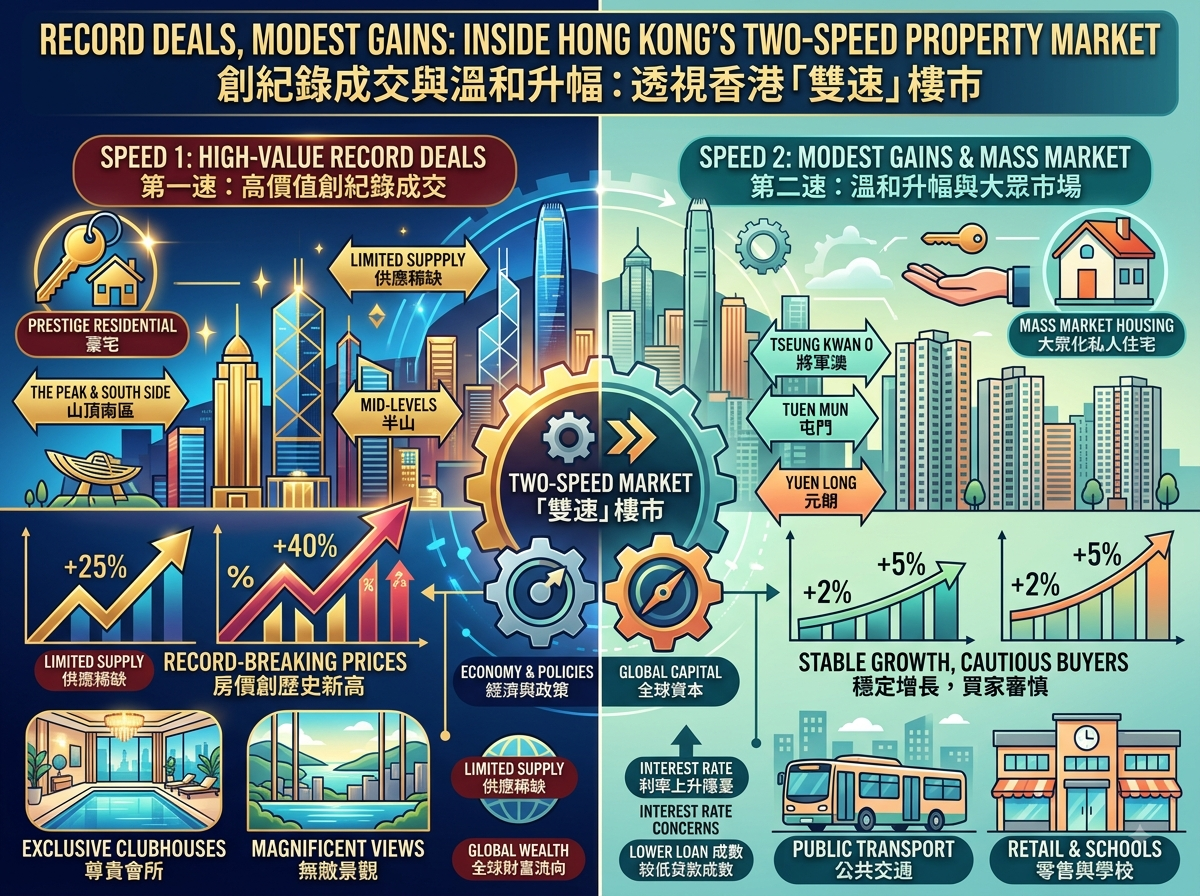
今年夏天的香港住宅市场,有两件事同时成立,而两者放在一起并不协调。成交量处于近年最强水平,二零二六年上半年,市场最贵的一端与跨境买家双双创下纪录;但官方楼价升幅相对克制,多家机构亦预期过去一年的动力,会在下半年放缓。
成交量与楼价之间的落差,正是目前市场最值得留意的地方。可惜不少评论把「旺市」和「升市」当成同一回事,两者其实并不相同。以下整理截至二零二六年八月十日的公开数据——同样重要的是,说明这些数据并不能告诉我们什么。
土地注册处的数字说了什么
土地注册处的每月统计,是香港最接近官方脉搏的一组数据。截至本文撰写时最新公布的月份为二零二六年六月,当月住宅楼宇买卖合约共七千六百五十宗,较五月上升百分之七点二,较二零二五年六月上升百分之二十八点五。合约总值七百五十六亿港元,按月升百分之十五点三,按年升百分之二十三点八。
二零二六年上半年整体而言,注册处合共接获四万九千九百五十五份各类楼宇买卖合约(住宅及非住宅),较二零二五年上半年增加百分之三十五点六,总值四千一百零二亿九千万港元。
这里有一个常被忽略的技术重点:上述数字是「注册」而非「签约」。六月送交注册的合约,可能早在四月或五月已议妥。因此每月数字反映的是已经作出的决定,而非公布当周的市场情绪;某个月份表现强劲,也可能只是反映一段已经过去的活跃期。
最贵那一端跑得最快
在整体复苏之中,高端市场走得更远、更快。二零二六年上半年,一手私人住宅成交金额逾五千万港元的个案达二百九十六宗,较二零二五年同期的一百六十四宗上升百分之八十点五。以金额计,差距更明显:约三百零三亿三千万港元,对比约一百五十亿六千万港元,增幅超过一倍。
二手市场在同一门槛的走向相若。截至六月底,逾五千万港元的二手成交共一百七十二宗,较一年前的一百零八宗上升百分之五十九点三。第一季逾一亿港元的成交,据报按年增加约百分之一百五十六。
不过,这种幅度的百分比需要小心解读。超级豪宅的绝对宗数本来就少,基数细,百分比自然容易显得夸张。几宗大额成交刚好落在某个半年而非另一个半年,已足以令数字上落数十个百分点,却未必代表市况出现广泛转变。
内地资金越过一个门槛
上半年在数量上最具份量的变化,是内地买家的参与规模。以普通话拼音姓名登记的买卖,上半年共九千七百七十六宗,总值一千零七十一亿港元,是该类买家首次在半年内突破一千亿港元。按宗数计算,平均每宗约一千零九十七万港元。
一二手市场均见活跃。一手成交四千七百零四宗,涉资约六百一十四亿五千万港元,宗数及金额分别按年升约百分之二十五及百分之二十二;二手成交五千零七十二宗,涉资约四百五十六亿五千万港元,分别升约百分之二十四及百分之三十一。二手金额升幅较快,反映买家并不只集中在新盘。
地区方面,启德在宗数及金额上均居首,约一千一百六十一宗、涉资约一百七十五亿港元。何文田录得约二百九十九宗,涉资约五十九亿四千万港元,平均每宗约一千九百八十万港元。政府各项人才入境计划至今吸引接近二十八万名海外及内地专才来港,连同过往「辣招」的撤销,普遍被视为需求背景的一部分。
以上数字有一项重要保留。此处所谓「内地买家」,是根据注册文件上姓名的拼音方式推断出来的,属于替代指标,而非实际量度。它会遗漏以香港公司、离岸公司或家族信托名义入市,又或以英文姓名登记的内地买家;同时亦会把姓名刚好以拼音登记的部分香港居民及其他买家计算在内。趋势方向有充分支持,但确切水平并没有。
为什么楼价指数追不上成交量
相对于成交数字,官方楼价数据要冷静得多。差饷物业估价署的私人住宅售价指数在二零二六年初连续多个月上升,其中二月按月升百分之一点六,二手楼价自低位累积回升约百分之八。升幅真实,但与成交宗数的百分比变化相去甚远。
背后有几个机制。首先,成交量对环境转变的反应远快于价格:买卖双方僵持数月后,一旦差距收窄便会成交,而这件事最先反映在宗数,而不是价格。其次是结构效应:某半年若有异常多的贵价物业易手,总成交金额自然大幅抬高,但这对「同类单位值多少钱」其实说明有限。第三,差估署指数涵盖全港,并以大众化单位为主,高端市场的强势传导到整体数字时,已被大幅稀释。
更近期的每周指标甚至偏软——八月初二手楼价已连续第二周回落。每周数据波幅大,不宜过度解读,但足以提醒读者:这条走势并非一路向上。
下半年的疑问
市场对二零二六年余下时间的预测,普遍指向温和升幅,而非延续上半年的步伐。全年豪宅楼价的预测由约百分之二至高见百分之八不等,代理界普遍形容该板块具韧性,但预期升幅维持温和。被较多提及的下半年风险是股市:港股疲弱往往同时削弱高端买家的账面财富与入市信心,多家机构因此预期升势会降温。
这是否会发生,本文不作预测,读者亦宜对任何声称知道答案的说法保持怀疑。可以说的是,造就上半年成交纪录的条件——积压需求、撤辣、人才计划带来的人口增长,以及「估值已跌得够多」的观感——所释放的是一批被押后的决定。这种释放,本质上是有限的。
成交数据能说明什么、不能说明什么
阅读上述任何数字时,有三项限制值得记住。第一,土地注册处记录的成交金额,是该份文件上双方议定的价格,并非独立估值;在关连人士之间的转让中,更可能完全不反映公开市值。
第二,也是更普遍的一点:叫价不等于成交价。放盘数字记录的是卖方的期望,叫价与成交价之间的差距在私下议定,甚少有系统地公开。任何以广告价格为基础的分析,量度的是意图,而非结果。
第三,平均数会掩盖离散程度。内地买家平均每宗约一千零九十七万港元,涵盖由偏远地区的普通单位到九位数的洋房,这个平均值几乎无法说明「典型成交」是什么模样。地区数字亦然——少数大额成交足以主导一个看似具代表性的总额。
这些限制并不令数据失去价值,只是说明它是需要衡量的证据,而不是可以直接引用的定论。就目前证据的份量而言,二零二六年上半年是一段成交极为活跃、而楼价变动并不特别的时期:市场变旺的速度,明显快过它变贵的速度。
关于本文数据
本文数字取自公开来源,并以二零二六年八月十日为准。成交宗数及金额来自土地注册处每月统计,撰文时最新公布月份为二零二六年六月;楼价指数引用差饷物业估价署的私人住宅售价指数,该指数按月滞后公布。豪宅成交宗数、内地买家估算及市场预测,取自公开报道中的代理行研究;其中内地买家数字以注册文件上姓名的拼音方式推算,属近似值而非精确量度。读者宜直接查阅土地注册处及差饷物业估价署,以取得最新公布月份的数据。
叫价并非成交价,两者之间的差距甚少公开。所有物业资料仅供参考,本文不就其准确性、有效性、时效性或完整性作任何陈述或保证。本文属一般评论,并不构成投资、法律或财务意见。读者在订立任何协议或依赖本文任何内容行事之前,应自行独立核实并征询专业意见。