大部分香港物業買賣都是靜靜地完成的。某個星期六下午在代理行簽下臨時買賣合約,星期一委託律師行處理,幾個星期後便交樓交鎖匙。但確實有一定比例的交易走不到最後一步——按揭批不足、業主收到更高價的新offer後反悔、又或者律師發出的業權質詢無人能回答。到那一刻,雙方才回頭細看那份只花二十分鐘簽下的文件,開始追問它到底要求自己做甚麼。
以國際標準衡量,香港的物業轉讓時間表相當緊湊,因此一宗出現問題的交易會很快演變成一場糾紛。本文說明買賣告吹時通常會發生甚麼事:哪些款項有風險、雙方實際可以要求對方做甚麼,以及真正的灰色地帶在哪裡。以下屬一般性資訊,並非法律意見;若你正面對實際爭議,應立即委託自己的律師,因為相關期限往往以「日」而非「月」計算。
兩階段合約:你走到哪一步,決定你損失多少
幾乎每宗香港住宅二手交易都會經過兩份合約。第一份是臨時買賣合約,通常是地產代理提供的標準格式短文件,即場簽署。第二份是由律師擬備的正式買賣合約,慣例上在簽臨約後一段短時間內簽訂——十四天是常見的期限,但實際日數以臨約條文為準。
最需要理解的一點是:臨時買賣合約是一份具法律約束力的合約,並非「留位」或「意向書」。它篇幅短,但完全可以強制執行。不少買家簽下臨約時,以為自己只是取得了一個可以再考慮的優先權,而這個誤解正是大量糾紛的源頭。
款項是隨著合約分階段支付的:簽臨約時付細訂,簽正式合約時付大訂,餘額在成交日繳付。慣常的安排是細訂佔樓價一個較小的單位數百分比,其後補足至成交前合共約一成。你的風險敞口每過一個階段就擴大一次,這正是為甚麼「告吹發生在哪一階段」直接決定了代價。
買家臨陣退縮的後果
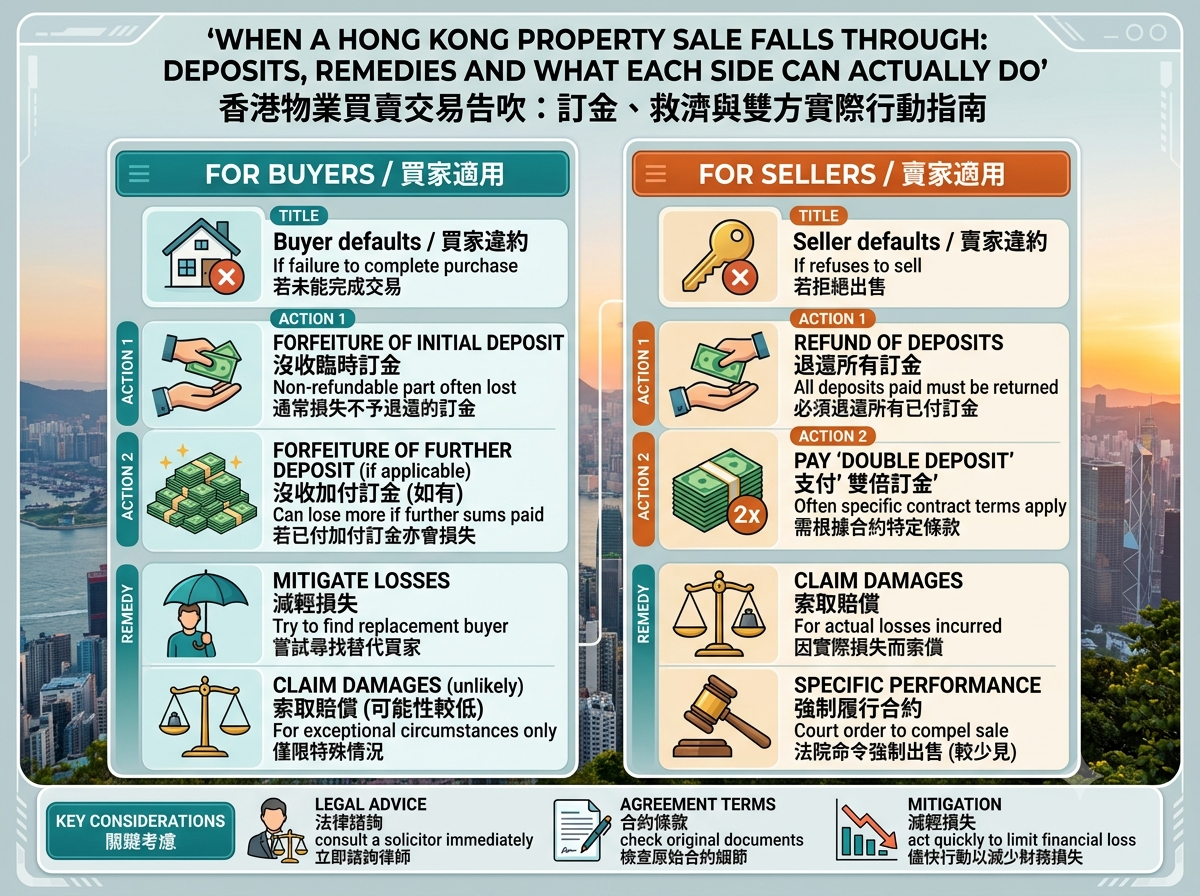
標準臨時買賣合約都設有取消條款,作為雙方預先議定的補救方法。買家若不履行,業主可沒收細訂;而按一般標準格式,買家還須同時承擔買賣雙方代理的佣金。第二點往往令人意外,但代理已因促成一份具約束力的合約而賺取佣金,標準格式通常亦明文寫明這一點。
一旦正式買賣合約已經簽署,情況會嚴峻得多。已付的全部訂金面臨被沒收的風險,而業主的追討亦不一定以此為限。若業主其後以較低價轉售,原則上可就差價、失敗交易的額外開支以及轉售費用向原買家追討。除非合約另有訂明,否則訂金被視為履約的保證,而不是責任上限。
法院確實曾在個別情況下給予免除沒收的濟助,但適用範圍很窄,而且極少會惠及純粹改變主意或籌不到資金的買家。想抽身的買家應該做的是與對方商討解約條件,而不是假設法院會網開一面。
業主反口的後果
標準格式在這方面大致對等。拒絕完成交易的業主一般須退還訂金,並額外支付同等金額作為議定賠償——即坊間所講的「賠雙倍訂金」——通常亦須承擔代理佣金。
不過,買家手上更有力的武器是「強制履行」(specific performance)。由於法律視每一幅土地為獨一無二,金錢賠償往往被認為不足以彌補買家的損失,法院因此可以頒令要求反悔的業主完成交易。這在香港是實際會被使用的補救方法,並非紙上談兵。
實務上,真心想要該物業的買家會把合約在土地註冊處註冊。註冊等同向所有人宣示買家的權益,令業主極難向第三者交出乾淨業權。不少以為「賠錢了事、然後賣給出價更高者」的業主,最後發現物業在未處理好第一位買家之前根本賣不出去。
業權問題:沒有人想要的告吹
並非每宗告吹都源於有人反悔。業主有責任證明其業權妥善,而買家律師正是透過發出業權質詢(requisitions)——針對業權文件鏈的正式書面提問——來檢驗這項責任。
買過舊樓的人對常見問題並不陌生:業權鏈中缺少某一份轉讓契、有契據從未註冊、結構改動從未取得批准、物業經遺產轉手但遺產承辦文件有瑕疵、有未解除的建築命令,又或者違反了大廈公契。以上任何一項,都足以令業權變成「不可轉讓」。
若業主無法妥善回應一項合規提出的質詢,買家一般有權解除合約、取回訂金,並追討利息及合理費用。重要的但書是:該質詢必須是真正的業權問題,而且須在合約訂明的期限內提出。買家若因怯場而炮製業權問題作為脫身藉口,通常不會成功,反而可能令自己變成違約一方。
按揭失手:幾乎完全由買家承擔的風險
香港的買賣合約極少以按揭獲批為成交條件。若簽約後銀行拒批,這是買家的問題,不是雙方共同承擔的風險。銀行估價低於成交價亦然:貸款按估價計算,差額須由買家以現金補足,否則便構成違約。
這是買家一方最常見的告吹原因,同時也是最容易預防的一項。請在簽約之前而非之後取得原則上批核;就該特定單位向多於一間銀行索取估價,因為不同銀行的估值會有差異;把你預期的按揭成數視為有待核實的假設,而不是既定事實。此外,訂金以外請保留一筆現金儲備——細微的估價差額尚可應付,龐大的差額則足以致命。
「時間是要素」——這不是一句客套話
香港的買賣合約幾乎必定訂明「時間是合約的要素」(time is of the essence)。在日常用語中,這句話聽起來像是催促對方快一點;但在物業轉讓的語境下,它的意思嚴厲得多:未能於指定日期完成交易的一方即時構成違約,無過失一方有權立即視合約為被撕毀。既沒有隱含的寬限期,另一方亦沒有一般性義務去體諒一兩天的延誤。
這一點經常令買賣雙方措手不及——買家的按揭提款遲了一天,或者業主因為自己的上車盤未能如期成交而無法騰空單位。若你預見會有延誤,正確做法是事先透過雙方律師取得書面延期協議,通常並附上一筆補償業主等候成本的議定款項。絕對不能做的,是假設對方會因為你的理由合理而接受遲交易。
另一個被低估的風險是連環交易。當業主要靠賣樓所得的款項,於同一日完成另一項買入時,鏈條上任何一環出事都會即時波及全局。在賣出成交與相連買入成交之間預留哪怕只是幾天的緩衝,是香港交易中最划算的一種保險。
簽名前值得做的六件事
認真讀完臨時買賣合約,不要只是掃一眼代理遞過來的表格。它只有兩三頁,卻是真正約束你的文件。特別留意取消條款,並實際計算一次:如果反悔,會損失多少錢。
核對成交日期是否配合你的按揭時間表,不要因為對方以「快速成交」作為讓步條件就輕易答應。透過查冊確認賣方的真正身分——登記業主是否眼前這個人、是否有多名業主必須全部簽署、物業是由遺產代理人抑或公司名義出售。若交易有任何不尋常之處,請在簽臨約之前就委託律師。最後,若你是賣方,同樣要謹慎:接受一份offer所產生的責任,同樣難以擺脫。
小結
香港的物業交易由簽下臨時買賣合約的一刻起就已經是認真的,而不是等到正式合約才算數。由該刻起,買家的訂金與業主另覓買家的自由都實實在在地承受風險,而雙方可用的補救——一方是沒收訂金,另一方是強制履行——都相當有力。絕大多數告吹的交易,追溯下去都源於簽名前幾天本來可以查清楚的事:資金、業權,或者合約本身。把時間花在那幾天,你避免的,很可能就是自己那一宗。