三層高的房子,有自己的天台、一小片花園,窗外望出去是山景而不是隔鄰的高樓大廈——而每平方呎的價格,還比市區同類單位低。這就是新界村屋的吸引力,而且這份吸引力是實在的。每逢市區樓價升得比買家的負擔能力更快,村屋的關注度就會上升,因為「同樣的錢換到多少空間」這條算式,實在很難反駁。
但村屋並不等於「便宜版的私樓單位」。它的業權性質不同,大部分是在另一套監管制度下興建,而且牽涉一系列市區單位不會遇到的實際問題——法定通道、排污、建築物是否合法、按揭能否批出。把兩者當成同一回事的買家,往往就是最後出事的一群。以下是簽任何文件之前,值得逐項走一遍的框架。
村屋吸引在哪裡——風險又實際在哪裡
好處很容易說清楚。同樣的預算,通常可以買到更大的實用面積,而且往往分佈在幾層樓;不少更附有天台或花園——這些在市區是要付出高昂溢價才有的。密度低、採光一般都不錯、停車位也較少要爭;村落社區的生活氛圍,對很多人來說本身就是加分。對有小朋友的家庭和可以遙距工作的人而言,「通勤時間」與「居住空間」之間的取捨,近年明顯向村屋傾斜。
真正的風險,其實不是樓齡舊或地點偏遠——這兩樣你看得見,也可以在議價時反映出來。風險在於看樓當天看不到的東西:實際建成的結構跟批准圖則是否一致、地權狀況能否支持一次乾淨的轉讓、你有沒有法定權利行經那條路走到自己家門前,以及銀行願不願意以你能接受的條件承按。這幾項全部都可以查證,但沒有一項會自動查好。
先看地,後看樓
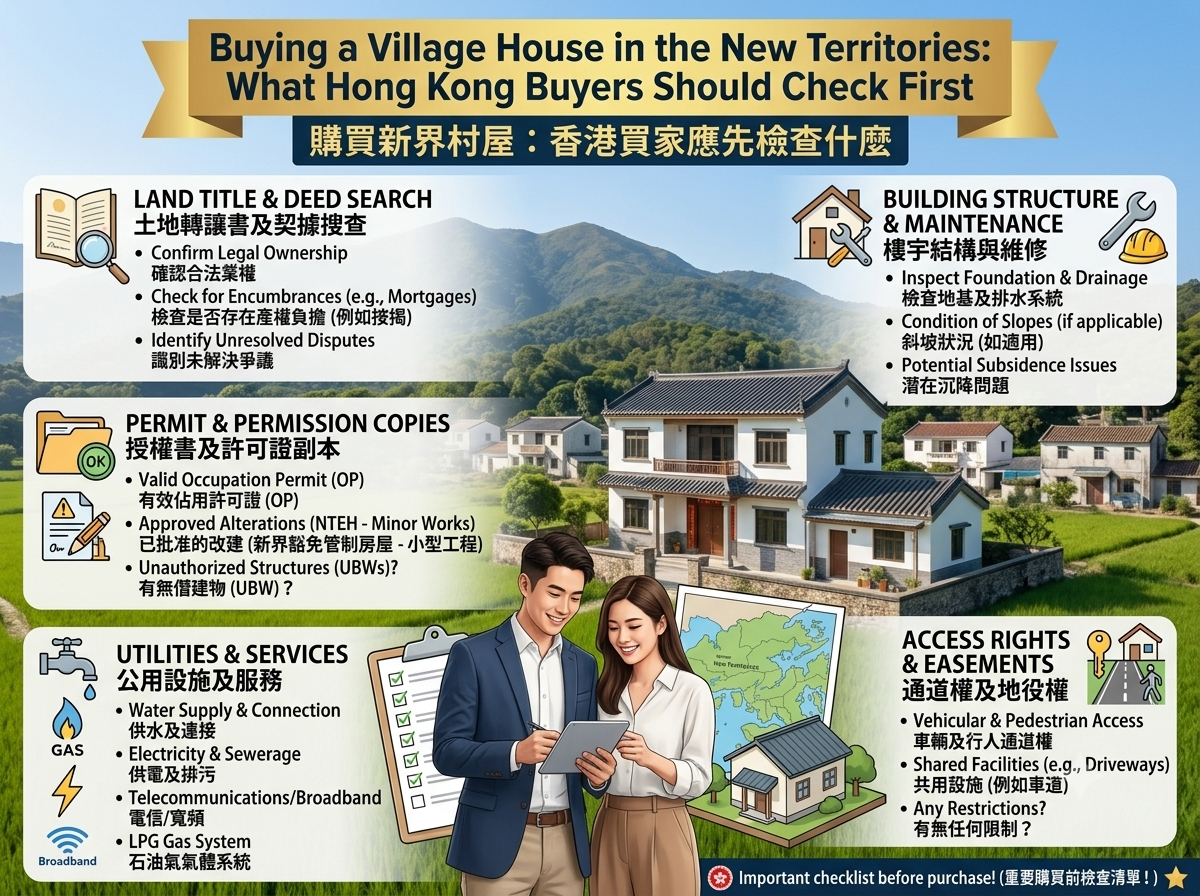
新界大部分村屋屬於「新界豁免管制屋宇」。它們是在獲豁免遵守《建築物條例》某些規定的前提下興建,主要文件是地政總署發出的「豁免證明書」——而不是市區樓宇那張由屋宇署發出的「入伙紙」(佔用許可證)。所以請把索取豁免證明書和批准圖則,當成必做動作。如果賣方拿不出來,那不是文件手續上的小麻煩,而是一個實質缺口。
然後看土地本身。新界地段一般以「集體政府租契」或個別的政府批地文件持有,而地段會有指定用途——農業用地和屋地並不是同一回事。房子座落在仍然劃為農業用途的土地上,而未辦理換地或修改租契條款,就是違反地契。這是業權問題,不是外觀問題,而且往往會在最不合時宜的時刻爆出來。
還有一項限制,重複地令買家跌倒。原居民依「小型屋宇政策」興建的房屋,通常附有轉讓限制:在指定年期內,未經地政總署書面同意(很多情況下還需補地價),不得出售。如果同意書未取得、補價未繳付,這宗交易可能根本無法順利完成。你的律師應該從土地註冊處紀錄和批地條款中,確認清楚實際狀況——而且要在你付出大筆款項之前做,而不是等到臨近成交才手忙腳亂。
違例建築工程:最常見的「拉倒交易」原因
天台加建、玻璃簷篷、多加一層、地面單位向花園方向擴建、車位改成居住空間、往下挖出地庫——這類加建在村屋非常普遍,而其中不少屬於違例。村屋享有的豁免是局部的,不是全面的。任何超出批准圖則或許可尺寸的構築物,仍然可被追究:地政總署可視之為違反地契,屋宇署亦可依建築物管制制度處理。
從商業角度看,最要緊的後果是「入紙」。一旦有命令或警告註冊在物業之上,它就會在土地查冊中以權益負擔的形式出現。你的銀行會看到,將來每一個買家和他的律師也會看到。實際影響可以是按揭成數被削減甚至拒批、一張拆除及還原的帳單,又或者是一個明顯較難按你買入價轉手的物業。
所以請認真做比對:把批准圖則放在實物旁邊,逐層核對。如果有明顯加建,值得聘請認可人士或建築測量師,給你一份書面意見。至於「這樣已經幾十年了」這種安慰說法,請如實理解它的性質——那是對過去的觀察,不是法律立場。時間不會令違例構築物變成合法。
通道、水電與排污
法定通道是最常被「假設」而非「查證」的一項。你駛進來的那條小路,可能穿越別人的私人土地。長期以來的非正式使用,跟一項已註冊的「通行權」是兩件事;一間沒有穩固法定通道的房子,難以融資、難以轉售,而如果鄰居某天態度轉硬,補救的代價可能不小。請把通道路線對照地段界線和已註冊的地役權,逐段查清。
水電同樣要抱懷疑態度。接駁公共水電是常見但並非必然;有些村屋依靠水井,或與鄰近地段共用供水安排,而共用安排靠的是善意——這份善意未必會在業主易手後延續。排污是更實際的問題:許多村屋並未接駁公共污水渠,而是使用化糞池及滲水井系統。保養得宜的話運作良好,但保養和定期抽渠是你的責任、你的開支;而在密集的村落環境中,系統失效既難受又難處理。
最後,也要留意「另一個方向的水」。地勢低窪、鄰近河道的村落,在大雨時可能出現水浸。請在建築物本身找線索——加高的門檻、地面層修補過的飾面、外牆的水漬痕跡;也不妨向住得較久的鄰居打聽。若有任何疑慮,寧可把排水工程預先計入預算,而不是抱著僥倖心態。
按揭、估值與保險,要提早處理
銀行對村屋的態度,比市區單位保守得多,而理由正是上文所有內容的延伸:業權複雜、違例加建普遍、通道不確定、二手市場較薄。實際結果可能是較低的按揭成數、較短的還款年期、更嚴格的估值審視,又或者對某間屋、某條村直接拒批。從銀行角度看這並不算不合理,但它改變了村屋交易應有的次序。
結論很簡單:把融資這一步提前。在付出任何具規模的訂金之前,先向真正有做村屋按揭業務的銀行取得初步估值和原則性意見——而不是簽了臨時買賣合約,才發現資金缺口。保險也是同樣邏輯:保險公司會問及結構、斜坡和水浸歷史,而這些問題要認真答好,是需要時間的。
持有之後:維修、斜坡,以及沒有管理公司
沒有大廈公契、沒有管理公司、沒有管理費——這常常被列為優點,就現金流而言也確實是。但同時意味著,沒有其他人會替你修屋頂、油外牆、通渠或重鋪那條私家路。請由第一天就訂下一個實際的年度維修預算;村屋四面受風雨,而香港的天氣並不溫柔。
斜坡值得單獨一提,因為太容易被忽略。當房子座落於人造斜坡或護土牆之上、之下或其上方,總有人要負責維修該項構築物,而斜坡工程的費用可以遠超一般維修。請確認斜坡是否已登記為斜坡構築物、落在誰的地段範圍內,以及你的業權附帶甚麼維修責任。成交前把答案拿到手,而且要書面確認。
一個行得通的查證次序
把工作排好次序:先做便宜的查證,最後才作出昂貴的承諾。由土地查冊開始,一併審視政府租契或批地條款、豁免證明書和批准圖則,並且委任真正熟悉新界業權的律師——這不是一般樓宇轉讓那麼簡單。同一時間,就估值和條款先與銀行摸底。之後才做實地檢視、對照圖則;若結構有改動,請帶上測量師或認可人士。當業權、結構、通道和融資四項都站得住腳,才簽臨時買賣合約。
小結
村屋可以是相當出色的選擇:更多空間、更好採光、更大自主,而且入場門檻低於市區同等面積。但它絕對不是一項「可以少做功課」的買賣。查清地權狀況與任何轉讓限制、把建築物與批准圖則對照清楚、確認法定通道與排污安排,並在承擔責任之前先取得銀行的看法。做足這些功夫的買家,一般能享受到村屋的好處;跳過這些步驟的買家,往往是接手了別人的問題。