Hong Kong’s residential real estate market has arrived at a rare structural divergence. While capital values have continued through an extended consolidation phase amid ample primary supply, the residential leasing sector has performed with remarkable resilience. Driven by an influx of mainland professionals under various talent admission initiatives and sustained demand from non-local university students, residential rent indices have climbed steadily, pushing gross rental yields back toward levels rarely observed over the past decade.

聯儲局9月16日加息0.25厘,金管局即時將基本利率上調至4.25厘,但港銀未有跟隨加P。本文拆解美息如何傳導至本港按息、甚麼情況下供樓負擔才會真正上升,以及最新數據反映的樓市走勢。

截至2026年9月15日的3個月內,南區共錄得43宗買賣及36宗租賃。本文按1,500萬至3,000萬、3,000萬至5,000萬及5,000萬港元以上,以及4萬至8萬、8萬至12萬及12萬港元以上的租金帶逐一拆解,對照現時盤源,並提出2026年後市的3個情景。

3個月成交登記顯示,兩個校網的半山樓面呎價只差28港元——所有表面上的價格差距,都是單位面積、間隔與樓齡的差異,而非地址本身的價值差異。附現時放盤統計與PropMark相類盤源對照。
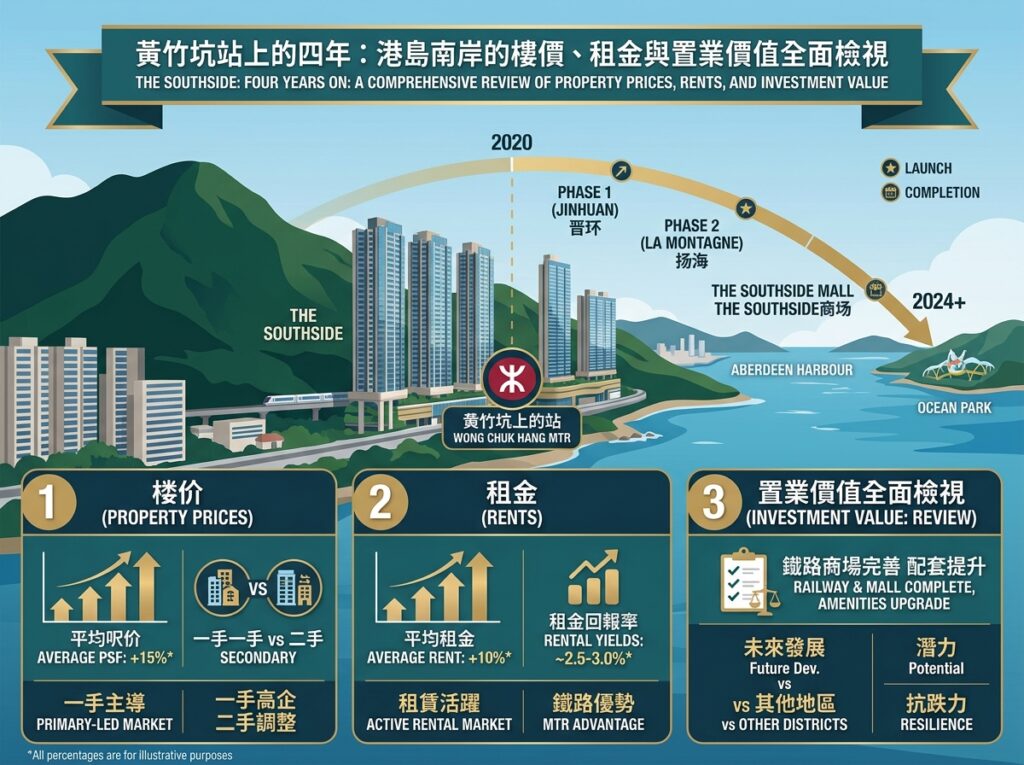
港島南岸令部分第1期買家錄得逾30%轉售虧損,卻令3年後入市的買家錄得逾20%升幅。本文從已登記成交、租賃紀錄與步行時間,回答這裡是否適合居住、是否值得買入。

西半山2026年6月9日至9月9日錄得476宗登記成交——買賣212宗、租務264宗——顯示這是一個「賣中等面積、租細單位」的地區。本文對照三大平台的放盤池,列出各層級可比較的 PropMark 盤源,並附日常生活與宜居評估。
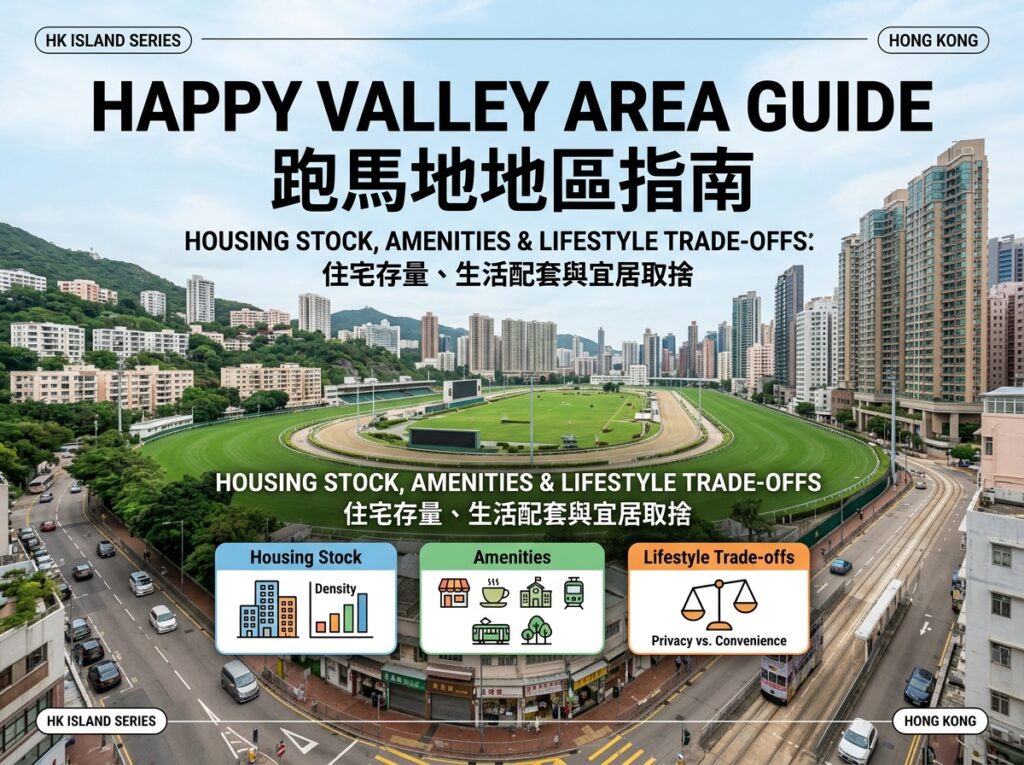
一個沒有港鐵站、沒有商場的馬場山谷——以3個月內181宗成交登記及三個現行盤源池量度,附各價格段的PropMark相類盤源,再談生活配套與宜居取捨。

大部分香港買家細心研究呎價,卻跳過一個更難的問題:輪到自己放售時,市場上還會有多少買家?港島過去三年的登記成交紀錄,給出的答案比想像中清晰。

南港島線上兩個相鄰地區,買賣市場實質上各自只有一個屋苑。二〇二六年八月的已登記成交,顯示一個港鐵站與三十年樓齡在呎價上值多少。

跑馬地的租賃登記宗數幾乎與買賣看齊。2026年8月,區內兩個屋苑在數天之內先後錄得同類單位的買賣及租賃成交,為「買定租」這個問題提供了難得的直接答案。